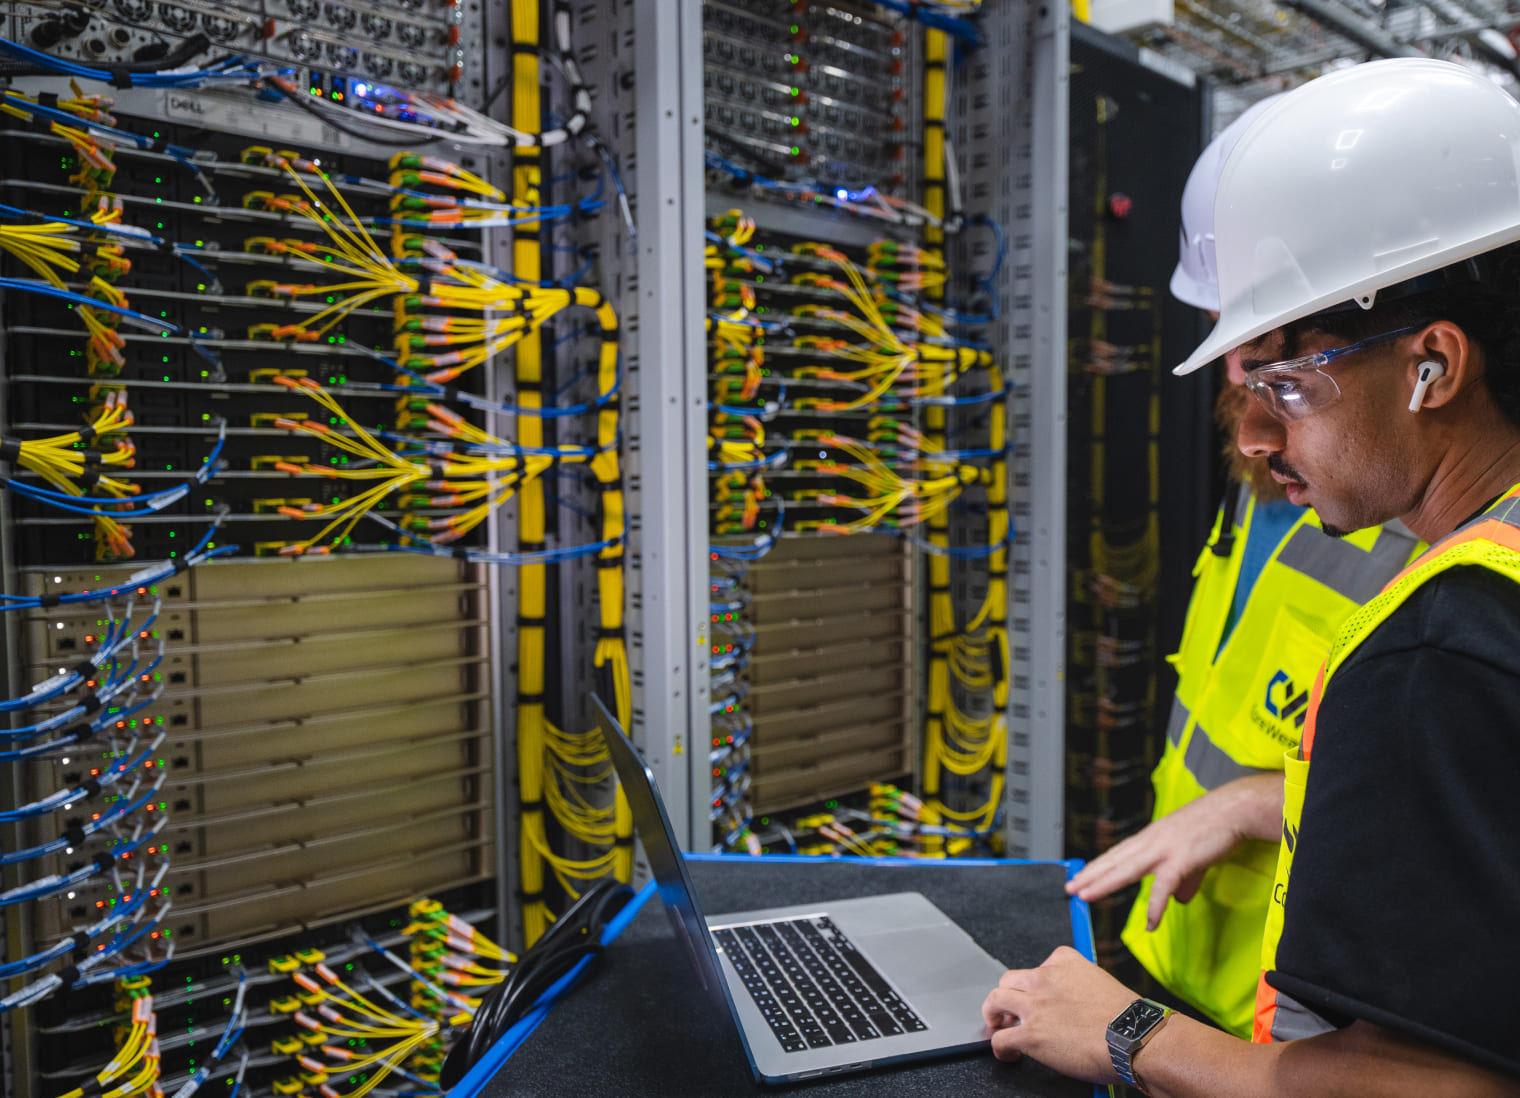
米国債金利の急上昇でAIインフラ企業の利払い負担が急増、資金繰りに警戒感
概ね事実
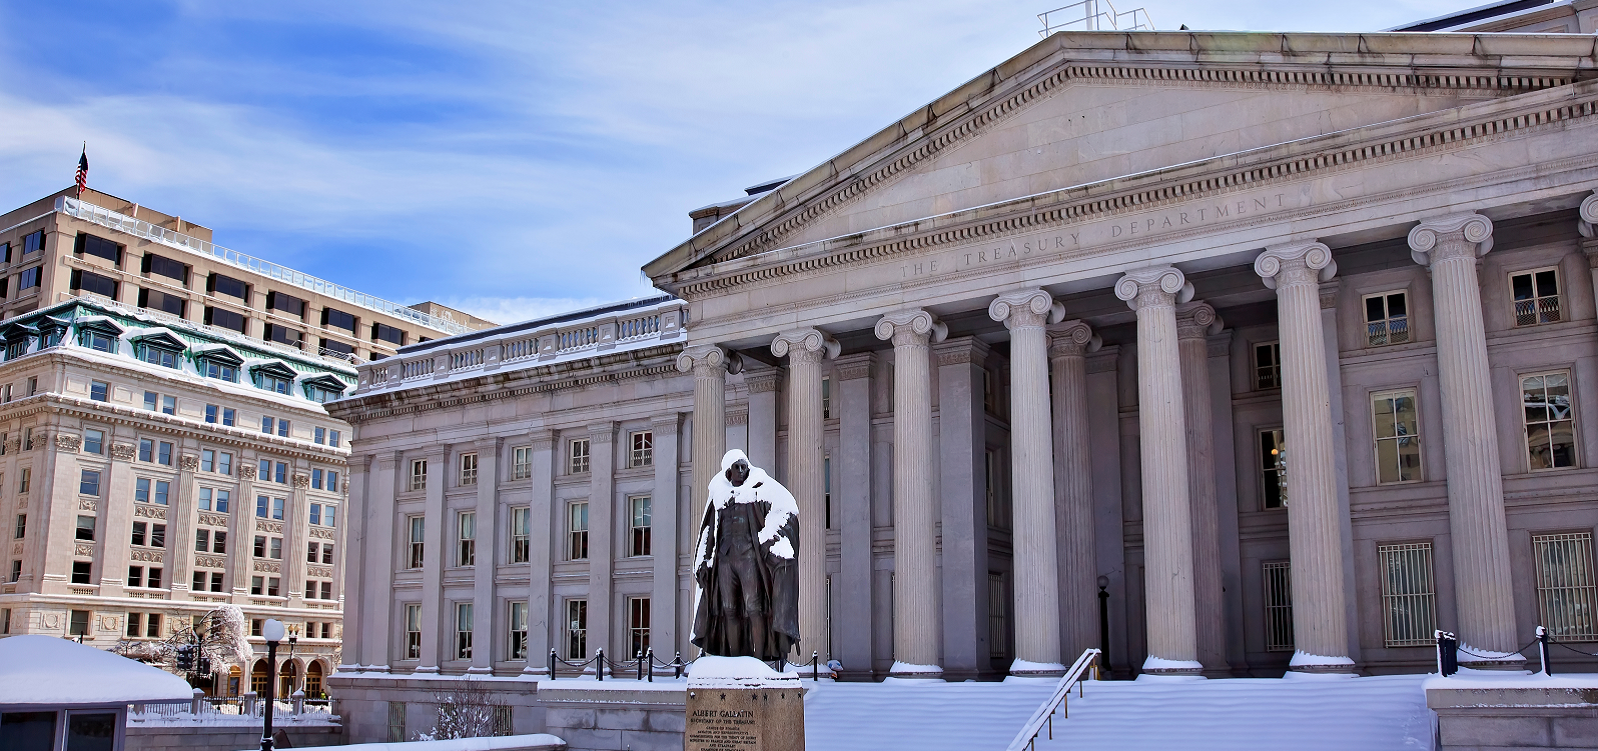
米国債金利の急上昇を背景に、AIインフラ分野の企業が抱える借入金の利払い負担が急拡大し、資金調達環境の緊張が懸念されている。情報通信技術(ICT)業界では、AIデータセンター向けの大型投資をレバレッジで賄う企業を中心に、金利上昇の影響への対応が課題となっている。ただし、個別企業の資金状況については未確認の部分が残る。
金利上昇がAI投資の構造を直撃
米財務省が公表している国債関連資料によれば、金利上昇局面が続く中、AIインフラ企業はデータセンター建設やGPU調達など多額の先行投資を債務で賄っているケースが多い。このため、基準金利が上昇するたびに借入コストが直ちに膨らむ構造的な脆弱性を抱えている。
特に、AIクラウド事業者は収益化が投資回収を大きく下回る段階にある企業も多く、利払い負担の増加は営業キャッシュフローを直接圧迫する。業界関係者の間では、金利環境の変化がAIインフラ投資の採算性の再評価につながるとの指摘が出ている。
CoreWeave、3,000万ドル規模の期間に言及の情報も
AIクラウド企業のCoreWeaveをめぐっては、3,000万ドル規模の期間を巡る情報が浮上している。また、Oracleに関しては、フォースマジュール(不可抗力)条項を巡る事由の説明が欠落している点が指摘されている。これらの個別事象については、詳しい経緯や出所の裏付けが限られており、現時点では確定的な判断は避けるのが妥当だ。
OracleはAIインフラの受託事業で大型契約を複数抱えるが、供給遅延や契約上の不可抗力の扱いが資金計画に与える影響は、今後の開示内容を見極める必要がある。
データセンター需要と資金繰りの綱引き
AI需要の高まりを背景に、データセンター投資は当面続くとみられる一方、金利高は企業の資金調達コストを押し上げ、投資テンポにブレーキをかけかねない。半導体・インフラ関連企業は、社債発行や銀行借入のコスト上昇を織り込んだ財務戦略の見直しを迫られている。
ただし、米国債金利の今後の推移については不確実性が高く、AIインフラ企業の資金繰りがどこまで悪化するかは、金利動向と各社の収益化スピード次第という側面がある。
米国債金利の急上昇に伴うAIインフラ企業の利払い負担増大と資金繰りの緊張は、個別の未確認情報を含むものの全体として肯定できる内容であり、Verdict: 概ね事実。
- https://news.einfomax.co.kr/news/articleView.html?idxno=4436596
- https://www.cnbc.com/2026/09/27/debt-hungry-data-center-companies-increased-risk-bond-yields-spike.html
- https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve&field_tdr_date_value_month=202609
- https://www.sec.gov/Archives/edgar/data/1769628/000176962826000366/crwv-20260630.htm
- https://www.sec.gov/Archives/edgar/data/1341439/000119312526277521/R4.htm
- https://www.channelnewsasia.com/business/softbank-raises-111-billion-in-worlds-biggest-high-yield-corporate-bond-sale-6406761
- https://investors.coreweave.com/news/news-details/2026/CoreWeave-Prices-Upsized-3-7-Billion-Convertible-Senior-Notes-Offering/default.aspx
- https://home.treasury.gov/system/files/2025-12/Treasury-building-snow.png
- https://cdn.prod.website-files.com/62bc66d283fd9c34ffec780a/6aa99ecdde8a4b0aa06e78de_THUMBNAIL_Name_1520%20x%201126.jpg
- https://cdn.prod.website-files.com/62bc66d283fd9c34ffec780a/6aa1d0f5e62fb09ce890f6fb_Coreweave_30_WIP02_250401_1_prob4-3%20(2
- https://www.reuters.com/business/media-telecom/softbank-issues-111-billion-bonds-openai-financing-push-2026-09-24/