Chỉ số CDS của Meta tăng, phản ánh rủi ro tín dụng của công ty
Đúng
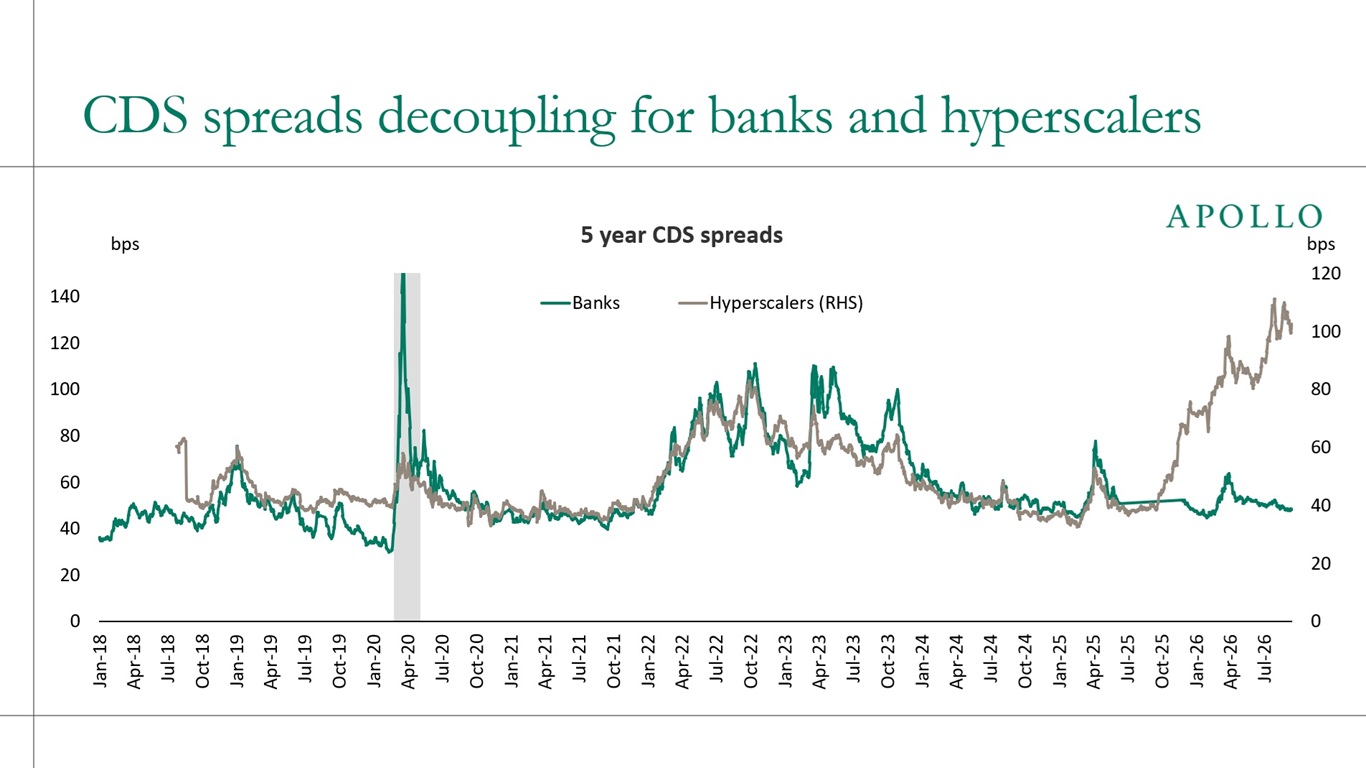
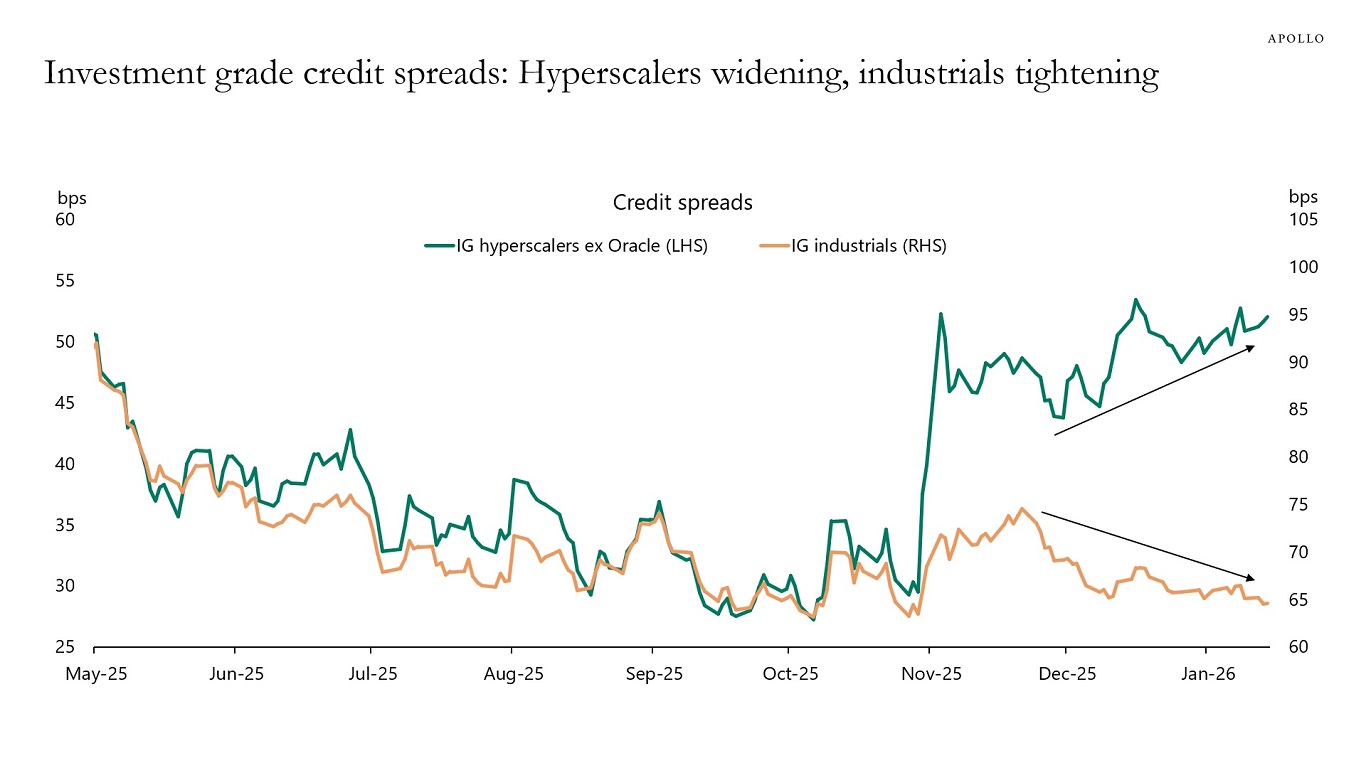
Dữ liệu từ Apollo cho thấy chi phí bảo hiểm rủi ro tín dụng (CDS) của Meta đã tăng lên, một dấu hiệu cho thấy thị trường đang đánh giá cao hơn mức rủi ro gắn với tín dụng của công ty này. Báo cáo của Apollo ngày 16/9/2026 nêu bật xu hướng này, kèm biểu đồ minh họa; thông tin cũng được dẫn lại bởi Sedaily và Protos.
CDS tăng — tín hiệu thị trường đáng chú ý
Hợp đồng hoán đổi rủi ro tín dụng (Credit Default Swap) là công cụ phản ánh chi phí bảo vệ khỏi nguy cơ vỡ nợ của một doanh nghiệp. Khi mức CDS tăng, điều đó đồng nghĩa với việc chi phí bảo hiểm tín dụng của Meta trên thị trường trở nên đắt hơn — chỉ báo thường được đọc là nhận thức rủi ro cao hơn.
Biểu đồ do Apollo công bố trong chuyên mục Daily Spark, cùng dữ liệu từ tháng 1/2026, cho thấy chiều hướng đi lên của chỉ số này đối với Meta. Các hình ảnh liên quan đến báo cáo, bao gồm logo của Meta, được Apollo sử dụng làm tài liệu minh họa.
Ý nghĩa với thị trường vốn và chi phí vốn
Sự gia tăng CDS có thể tác động đến chi phí huy động vốn của doanh nghiệp, do nhà đầu tư yêu cầu mức bù rủi ro cao hơn. Đối với một công ty có quy mô đầu tư lớn như Meta — vốn đang chi tiêu mạnh cho hạ tầng AI — biến động chi phí vốn là yếu tố được thị trường theo dõi sát.
Cần lưu ý rằng nguồn tin gốc của Apollo nằm sau paywall, và thông tin hiện có chủ yếu dựa trên các bản trích dẫn của Sedaily và Protos cùng biểu đồ do Apollo xuất bản. Không có xác nhận bổ sung từ Meta về nội dung này. Dữ liệu CDS phản ánh cảm nhận của thị trường tại từng thời điểm, chưa chắc tương ứng với thay đổi thực tế về sức khỏe tài chính của doanh nghiệp.
Tóm lại, dựa trên dữ liệu Apollo và các nguồn trích dẫn, thông tin Meta CDS tăng là chính xác — Verdict: Đúng
- https://www.businesstimes.com.sg/startups-tech/technology/credit-derivatives-meta-start-trading-after-big-bond-sales
- https://en.sedaily.com/international/2026/07/28/ai-investment-fears-grow-as-big-tech-cds-premiums-hit
- https://www.cnbc.com/2026/07/24/bond-market-anxiety-ai-capex-spending.html
- https://protos.com/credit-default-swaps-forecast-ai-bankruptcies/
- https://hooks.advisorperspectives.com/articles/2026/08/03/there-carnage-hyperscaler-credit
- https://cryptobriefing.com/jpmorgan-cds-basket-ai-hyperscalers-hedging/
- https://www.apollo.com/wealth/insights-news/insights/daily-spark/hyperscaler-cds-widening-is-not-a-dealer-inventory-story
- https://protos.com/metas-ai-bond-just-hit-a-record-low-as-its-stock-soared/
- https://www.cnbc.com/2026/07/24/moodys-ai-spending-credit-quality-amazon-meta-alphabet.html
- https://cbonds.com/news/3257865/
- https://www.apollo.com/content/dam/apolloaem/images/daily-spark/2026/sep/16/Sep16_Chart.jpg
- https://www.apolloacademy.com/wp-content/uploads/2026/01/Jan21-Chart.jpg