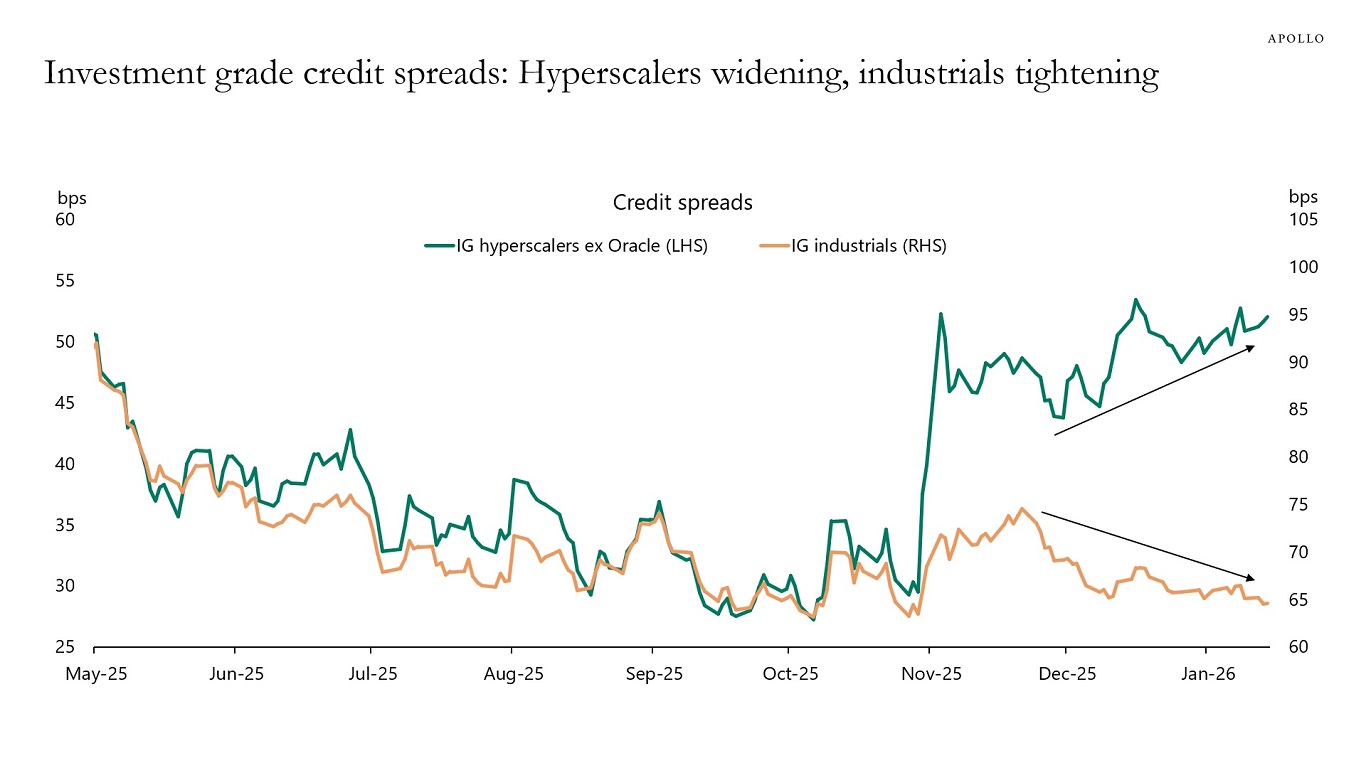
สวอป CDS ของ Meta ปรับขึ้น สะท้อนความกังวลความเสี่ยงเครดิต
เป็นจริง
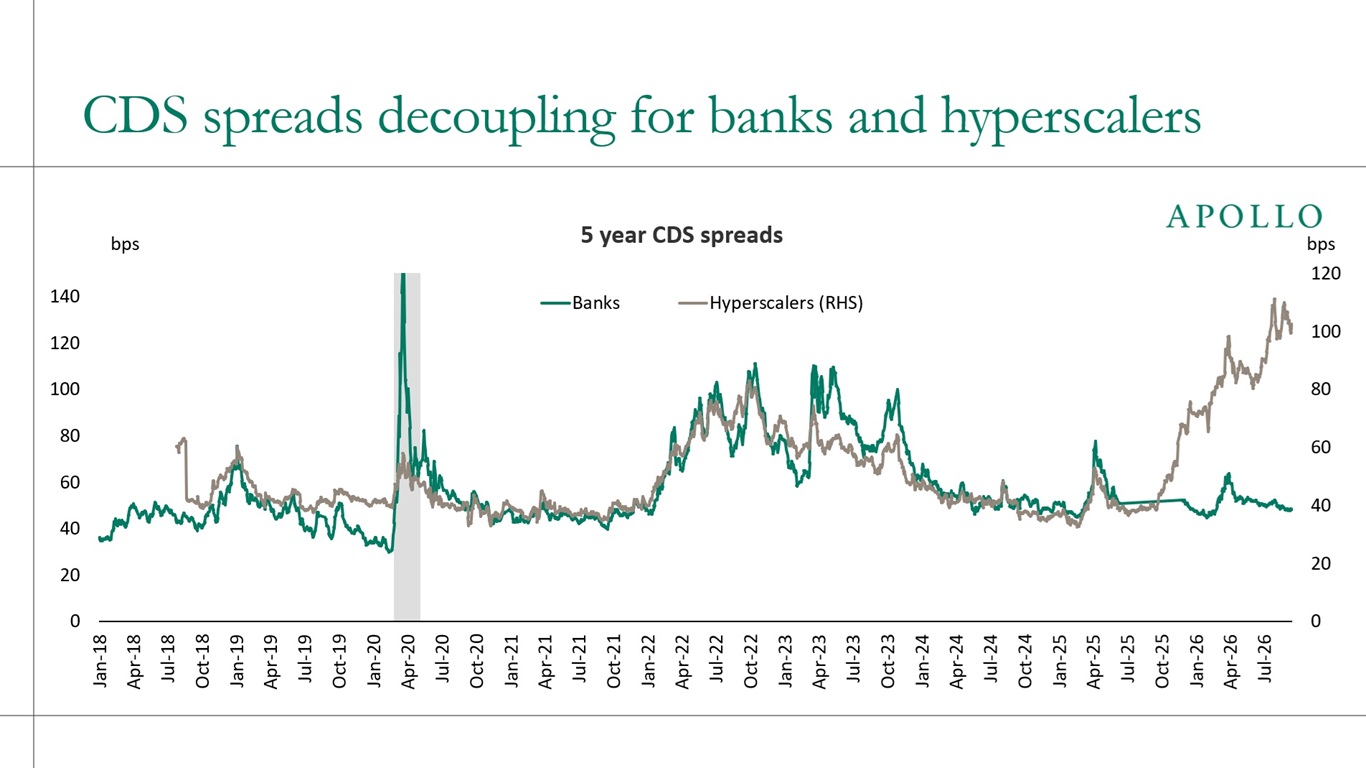
ดัชนี Credit Default Swap (CDS) ที่สะท้อนต้นทุนการประกันความเสี่ยงหนี้ของ Meta มีการเคลื่อนไหวขึ้น ตามข้อมูลจาก Apollo Academy ซึ่งตีพิมพ์เมื่อวันที่ 27 กรกฎาคม 2026
สัญญาณจากตลาดเครดิต
การขึ้นของ CDS หมายถึงต้นทุนการซื้อความคุ้มครองเหตุผิดนัดชำระหนี้ของ Meta สูงขึ้น ซึ่งนักลงทุนมักตีความว่าเป็นการเพิ่มขึ้นของความเสี่ยงด้านเครดิตที่ตลาดมองเห็นต่อบริษัท
ข้อมูลของ Apollo แสดงเป็นแผนภูมิการเคลื่อนไหวของ CDS โดยมีรายงานที่เกี่ยวข้องถูกอ้างอิงจากสื่อเกาหลี Sedaily และ Protos อย่างไรก็ตาม รายละเอียดระดับการเปลี่ยนแปลงที่ชัดเจน เช่น ตัวเลขเบสิสพอยต์หรือช่วงเวลาที่แน่นอนของการขึ้น ยังไม่ได้ระบุไว้ในข้อมูลที่เผยแพร่
Meta เป็นบริษัทเทคโนโลยีรายใหญ่ของสหรัฐฯ ที่ลงทุนอย่างหนักด้าน AI และโครงสร้างพื้นฐาน การเคลื่อนไหวของ CDS จึงถูกจับตามองว่าเป็นตัวสะท้อนความกังวลด้านการใช้จ่ายในการลงทุนที่สูงของบริษัทเทคโนโลยีรายใหญ่
ความไม่แน่นอนที่ยังคงอยู่
จนถึงขณะนี้ยังไม่มีการยืนยันว่าการขึ้นของ CDS ดังกล่าวสะท้อนปัจจัยพื้นฐานของบริษัทโดยตรง หรือเป็นผลจากความผันผวนชั่วคราวของตลาดเครดิตโดยรวม นอกจากนี้ Meta ยังไม่ได้ออกแถลงการณ์ใด ๆ เกี่ยวกับเรื่องนี้
บทสรุป: ข้อความที่ว่า CDS ของ Meta ปรับขึ้นนั้น เป็นจริง
- https://www.businesstimes.com.sg/startups-tech/technology/credit-derivatives-meta-start-trading-after-big-bond-sales
- https://en.sedaily.com/international/2026/07/28/ai-investment-fears-grow-as-big-tech-cds-premiums-hit
- https://www.cnbc.com/2026/07/24/bond-market-anxiety-ai-capex-spending.html
- https://protos.com/credit-default-swaps-forecast-ai-bankruptcies/
- https://hooks.advisorperspectives.com/articles/2026/08/03/there-carnage-hyperscaler-credit
- https://cryptobriefing.com/jpmorgan-cds-basket-ai-hyperscalers-hedging/
- https://www.apollo.com/wealth/insights-news/insights/daily-spark/hyperscaler-cds-widening-is-not-a-dealer-inventory-story
- https://protos.com/metas-ai-bond-just-hit-a-record-low-as-its-stock-soared/
- https://www.cnbc.com/2026/07/24/moodys-ai-spending-credit-quality-amazon-meta-alphabet.html
- https://cbonds.com/news/3257865/
- https://www.apollo.com/content/dam/apolloaem/images/daily-spark/2026/sep/16/Sep16_Chart.jpg
- https://www.apolloacademy.com/wp-content/uploads/2026/01/Jan21-Chart.jpg