AI · SEMICONDUCTOR · FACT CHECK
 SKD WIRE
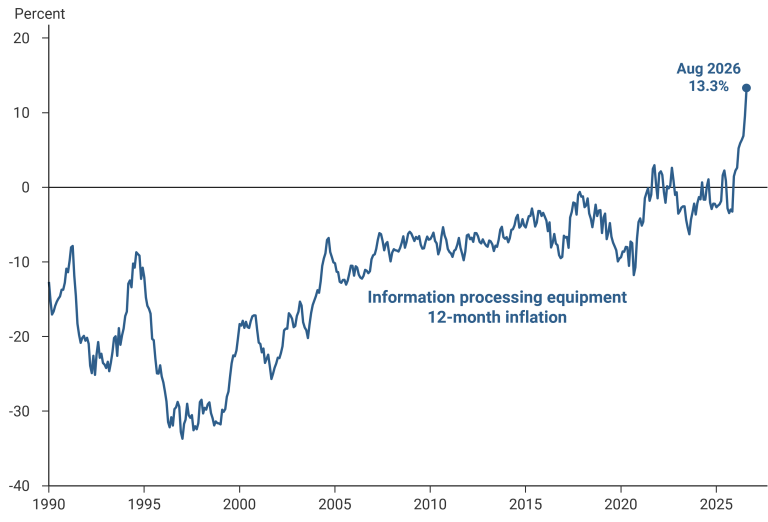
미국 연준과 지역연준 연구기관은 2026년 10월 AI 인프라 투자 열풍이 칩·컴퓨터·소프트웨어·전력 부문 가격을 수십 년 만의 최대 상승 수준으로 끌어올렸다고 밝혔습니다. 다만 전체 인플레에 대한 AI의 기여는 0.2%포인트로 아직 제한적이라는 분석이 함께 나왔습니다.
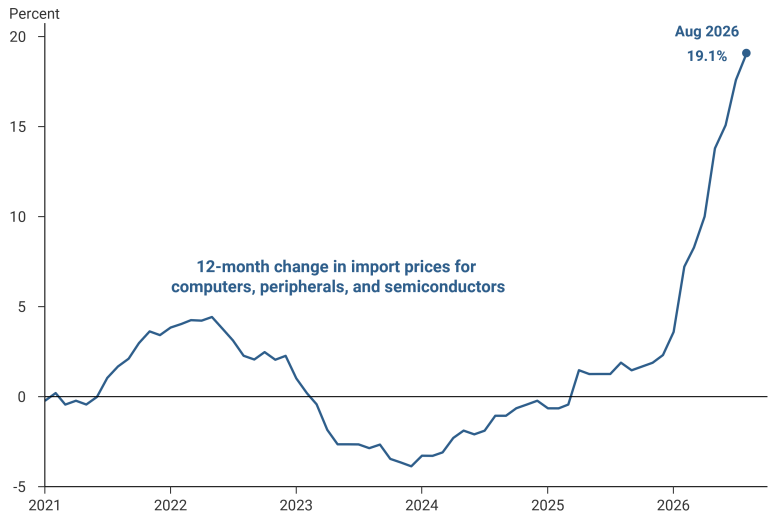
연준 의사록과 이사 연설, 지역연준 연구에 따르면 AI 수요가 집중되는 반도체·컴퓨터·소프트웨어·전력 부문의 가격 상승세가 뚜렷하게 확인했습니다. 이들 부문은 기존에 하드웨어 가격이 지속 하락하던 장기 디플레 추세를 보여왔습니다. AI 인프라 수요가 이 흐름을 반전시킨 것이 이번 발표의 핵심 지점입니다.
뉴욕연준 리버티스트리트이코노믹스와 샌프란시스코연준 연구는 부문별 가격 지수에서 이러한 전환을 수치로 담아냈습니다. 미 노동통계국 수출입 가격 지수도 관련 부문의 상승 기조를 보여줍니다. 다만 기사에서 인용된 세부 수치 7.4%·77.1·8.0%는 원 시리즈 특정에 실패해 아직 확인되지 않았습니다.
출처: 조사 출처
연준 발표문에 따르면 정책당국은 AI 수요가 물가 전반으로 확산하는 경우 금리 인상이 필요하다는 입장과 부문별 인플레에는 정책 대응이 부적절하다는 입장 사이에서 신중히 판단하고 있습니다. 전자는 가격 안정 목표를, 후자는 장기 생산성 향상 가능성을 근거로 삼습니다. 두 논리가 동시에 유효한 상태라 정책 방향이 쉽게 굳어지지 않습니다.
AI 투자가 미국 물가를 끌어올린다는 전제는 전체 인플레 수준과는 어긋나는 수치를 보여줍니다. 분석에 따르면 AI 관련 요인의 헤드라인 PCE 기여는 0.2%포인트로 제한적입니다. 현재 미국 인플레의 주요 원인은 에너지와 관세이며 AI 수요가 아닙니다. 전체 물가 상승의 주동력으로 AI를 읽는 것은 과장된 해석입니다.
부문별 가격 급등이 향후 서비스 물가와 기대인플레로 전이되는지 여부도 아직 관측되지 않았습니다. 이번 상승이 구조적 전환인지 일시적 수요 충격인지는 몇 분기의 관측이 더 필요합니다.
연준 의사록과 이사 연설은 부문별 가격 모니터링을 강조했습니다. 앞으로 확인해야 할 지점은 AI 관련 가격 상승이 소비재·서비스 물가로 확산되는지, 그리고 생산성 향상이 뒤따라 가격 압력을 상쇄하는지입니다. AI 투자 붐이 부문별 가격을 사상 최대 수준으로 올렸고 연준의 정책 고민도 확립됐다면, 전체 물가 끌어올림 효과는 아직 제한적이라는 점에서 이 주장은 대체로 사실입니다.