AI · SEMICONDUCTOR · FACT CHECK
 SKD WIRE
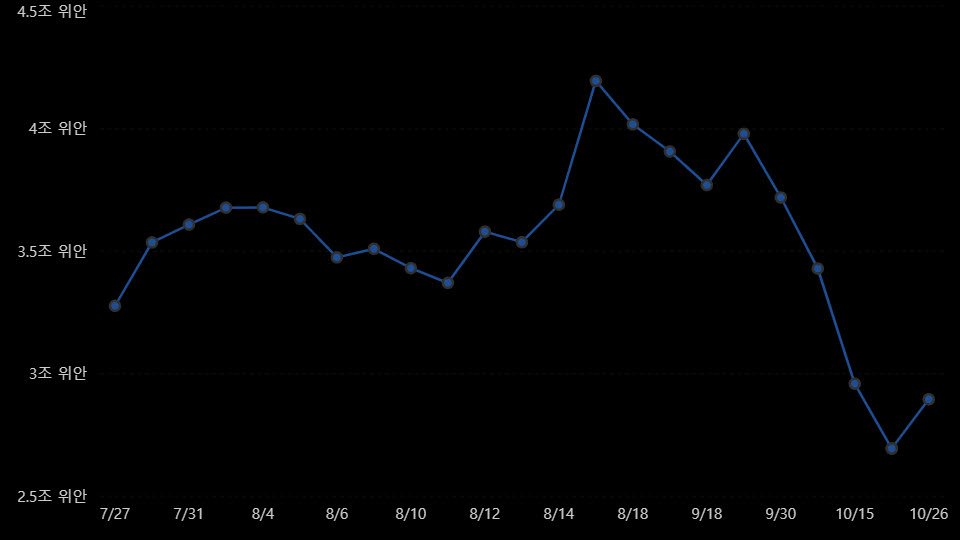
중국 스타50 지수가 고점 대비 60% 하락하며 10월 27일 기준 시가총액 약 640조원이 증발했습니다. 지수의 주가수익비율은 한때 250배까지 치솟았던 것이 최근 100배 안팎으로 내려왔지만, 나스닥100의 약 30배와 비교하면 여전히 세 배 이상 높은 수준입니다.
로이터 통신이 입수한 거래소 인용 수치에 따르면 스타50은 넉 달간 40% 이상 하락했고, 증발한 시가총액은 스타50 50개 종목을 한정해 집계한 것입니다. "거품이 이미 터졌다"는 표현은 로이터 헤드라인이 사용한 진단으로, 둥바오전 등 전문가의 발언을 인용한 의견에 해당합니다. 10월 28일 시장은 반등 움직임을 보여, "붕괴 가속"이라는 서사가 그대로 이어지는지는 몇 주의 관측이 더 필요합니다.
출처: 조사 출처
와이타임즈가 지적한 바에 따르면 나스닥은 3주간 6% 하락한 반면 스타50은 4개월간 40% 하락해, 두 지수를 같은 조건으로 나란히 놓는 비교는 성립하지 않습니다. 통념과 어긋나는 지점도 있습니다 — 하락이 이어지는 동안 산업 수요 자체는 축소한 것이 아니라는 수치가 함께 나왔습니다. IDC 자료에 따르면 2026년 상반기 중국 데이터센터 AI 가속기 시장에서 엔비디아 점유율은 34%로 줄었지만, 그 빈자리를 화웨이 등 중국 업체가 채우며 시장 규모 자체는 유지되는 그림입니다.
화타이증권은 단기 과매도 국면이며 역사적으로 이런 구간에서 반등이 나왔다고 전했습니다. 타이쥐펀드는 10월 26일 보고서에서 시장이 부정적 서사에 과잉반응하고 있으며 지금이 저점이라고 밝혔습니다. 골드만삭스는 10월 초 추천 목록에 중지쉬촹과 CXMT를 포함시켰고, BNP파리바는 신중한 투자자에게 기회가 있다고 평가했습니다.
골드만삭스가 제시한 비중 수치는 하락의 구조를 보여줍니다. AI주가 중국 본토와 홍콩 시가총액의 42%, 거래대금의 57%를 차지한다는 것으로, 특정 섹터가 시장 전체 흐름을 좌우하는 취약한 구조임을 뜻합니다. 다만 증발액 집계가 로이터 단일 기둥에 의존한다는 점, 그리고 스타50 50개 종목 한정 집계라는 점은 이번 수치를 해석할 때 함께 놓고 봐야 합니다.
지금까지 확인된 것은 가격의 급락과 그 규모입니다. 이 조정이 일시적 과매도 해소로 끝나는지, 아니면 산업 구조의 재편으로 이어지는지는 향후 몇 분기의 실적과 수요 데이터로 확인할 지점으로 남아 있습니다. 핵심 수치와 "거품 붕괴"라는 진단을 나눠 놓고 보면, 이번 보도는 대체로 사실에 해당합니다.