AI · SEMICONDUCTOR · FACT CHECK
 SKD WIRE

이재용 회장 취임 4년째인 삼성전자가 3분기 반도체 실적 회복과 함께 레인보우로보틱스 자회사 편입·삼성바이오로직스 누적 수주 220억달러(약 30조4000억원) 확대를 이뤄냈습니다. 다만 두 신사업의 매출 규모는 본업 대비 아직 1~2% 수준으로, '반도체를 넘어섰다'는 표현과는 거리가 있습니다.
삼성전자 실적 발표에 따르면 3분기 호실적은 AI 메모리 수요에 힘입은 DS(반도체)부문 집중 성과로 풀렸습니다. 같은 기간 DX(기기)부문은 적자를 기록해 전사 반등이 균형 있게 이뤄진 것은 아니었습니다. 이재용 회장 리더십과 실적 회복 사이의 인과 관계는 공식 자료만으로는 확인되지 않았습니다.
출처: 조사 출처
레인보우로보틱스 공식 채널에 따르면 삼성전자는 2024년 12월 최대주주 지분 확보를 발표했고, 자회사 편입은 2025년 1월 완료됐습니다. 로봇 사업 편입이라는 방향성은 뚜렷해졌습니다. 다만 레인보우의 2025년 실적은 매출 341.2억원에 영업손실 24.8억원으로, 같은 분기 삼성전자 매출의 약 0.02%에 불과합니다. 물적扩张이 곧바로 실적 기여로 이어졌다는 해석은 어긋납니다.
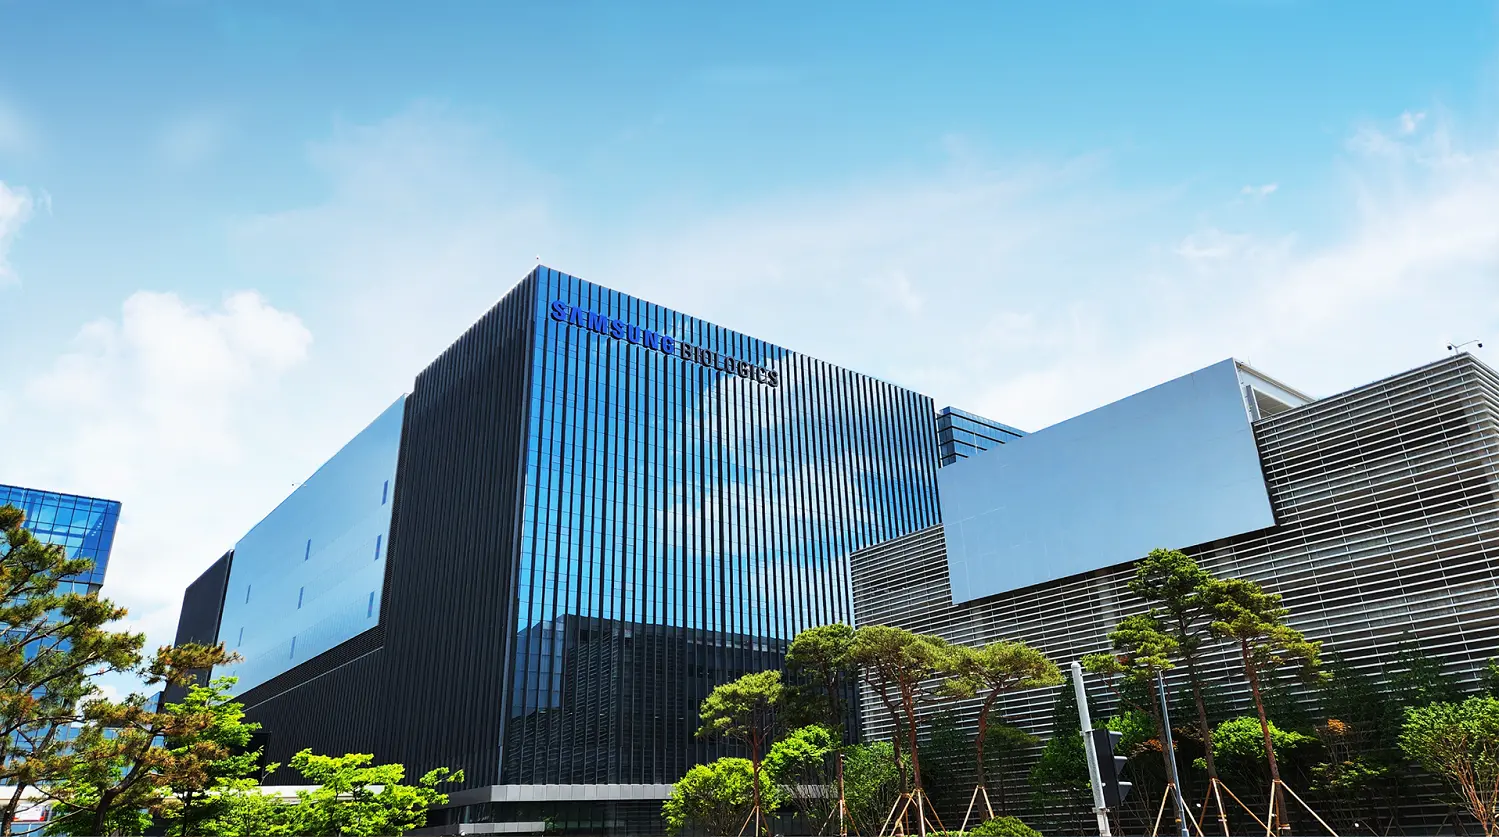
삼성바이오로직스 보도자료에 따르면 3분기 매출 1조4903억원으로 전년 대비 19% 늘었고 영업이익 6401억원을 기록했습니다. 1~4공장 풀가동과 5공장 램프업, 2026년 3월 예정인 미국 록빌 시설 인수, 누적 수주 220억달러(약 30조4000억원) 확보가 함께 공시됐습니다. 폴리펩타이드그룹 공개매수에는 응모 지분 87.88%를 확보했고, 연간 가이던스를 20% 성장으로 상향 조정했습니다. 다만 바이오 연매출 4조5000억원대는 삼성전자 한 분기 매출의 약 2.3% 수준입니다.
'반도체 넘어 로봇·바이오'라는 서술은 사업 다각화의 방향 자체는 대체로 사실입니다. 반도체가 회복 사이클에 오르면 로봇·바이오의 적자와 육성 비용을 감당할 여력이 커지는 구조도 이번 실적이 뒷받침합니다. 로봇·바이오가 본업 수준의 이익원으로 자리 잡았는지는 아직 확인되지 않았습니다.
향후 지켜볼 지점은 세 가지입니다. 레인보우의 적자 폭이 2026년에도 이어지는지, 삼성바이오로직스의 5공장 램프업과 록빌 인수가 20% 가이던스 달성으로 귀결되는지, 그리고 메모리 수요 사이클이 꺾일 때 신사업이 실적 하방을 얼마나 받쳐주는지입니다.