AI · SEMICONDUCTOR · FACT CHECK
 SKD WIRE
유진투자증권이 현대오토에버 목표주가를 기존 73만원에서 60만원으로 13만원 내렸습니다. 다만 투자의견 매수는 그대로 유지하면서 피지컬 AI 관련 매출이 본격화되는 시점이 늦어진다고 보았습니다.
연합뉴스 보도에 따르면 유진투자증권은 현대오토에버에 대한 투자의견 매수를 유지하면서 목표주가만 60만원으로 조정했습니다. 새 목표가는 전일 종가 34.1만원 대비 76%의 상승여력을 담고 있습니다. 6개월 증권사 평균 목표가 56.9만원보다도 높은 수준입니다.

출처: 조사 출처
보도에 따르면 '피지컬 AI 매출 지연'이라는 표현은 수혜 전망의 철회가 아니라 매출 인식 시점이 늦어진다는 뜻으로 압축된 것입니다. 리포트는 현대차그룹의 피지컬 AI 투자 수혜 전망을 그대로 유지했습니다. 다만 매출이 언제 본격 인식될지는 아직 확인되지 않았습니다.
리포트는 2027년 영업이익 전망치를 3630억원으로 제시했고 이는 기존 전망보다 2.7%포인트 상향된 수치입니다. 통념과 달리 목표가를 내리면서도 이익 전망을 올린 것은 조정이 밸류에이션 쪽에 있다는 뜻입니다. 리포트는 4분기부터 GPU 공급 매출이 본격 발생하고 새만금 AI 밸리 투자가 본격화되면 수혜 폭이 커질 수 있다고 전했습니다.
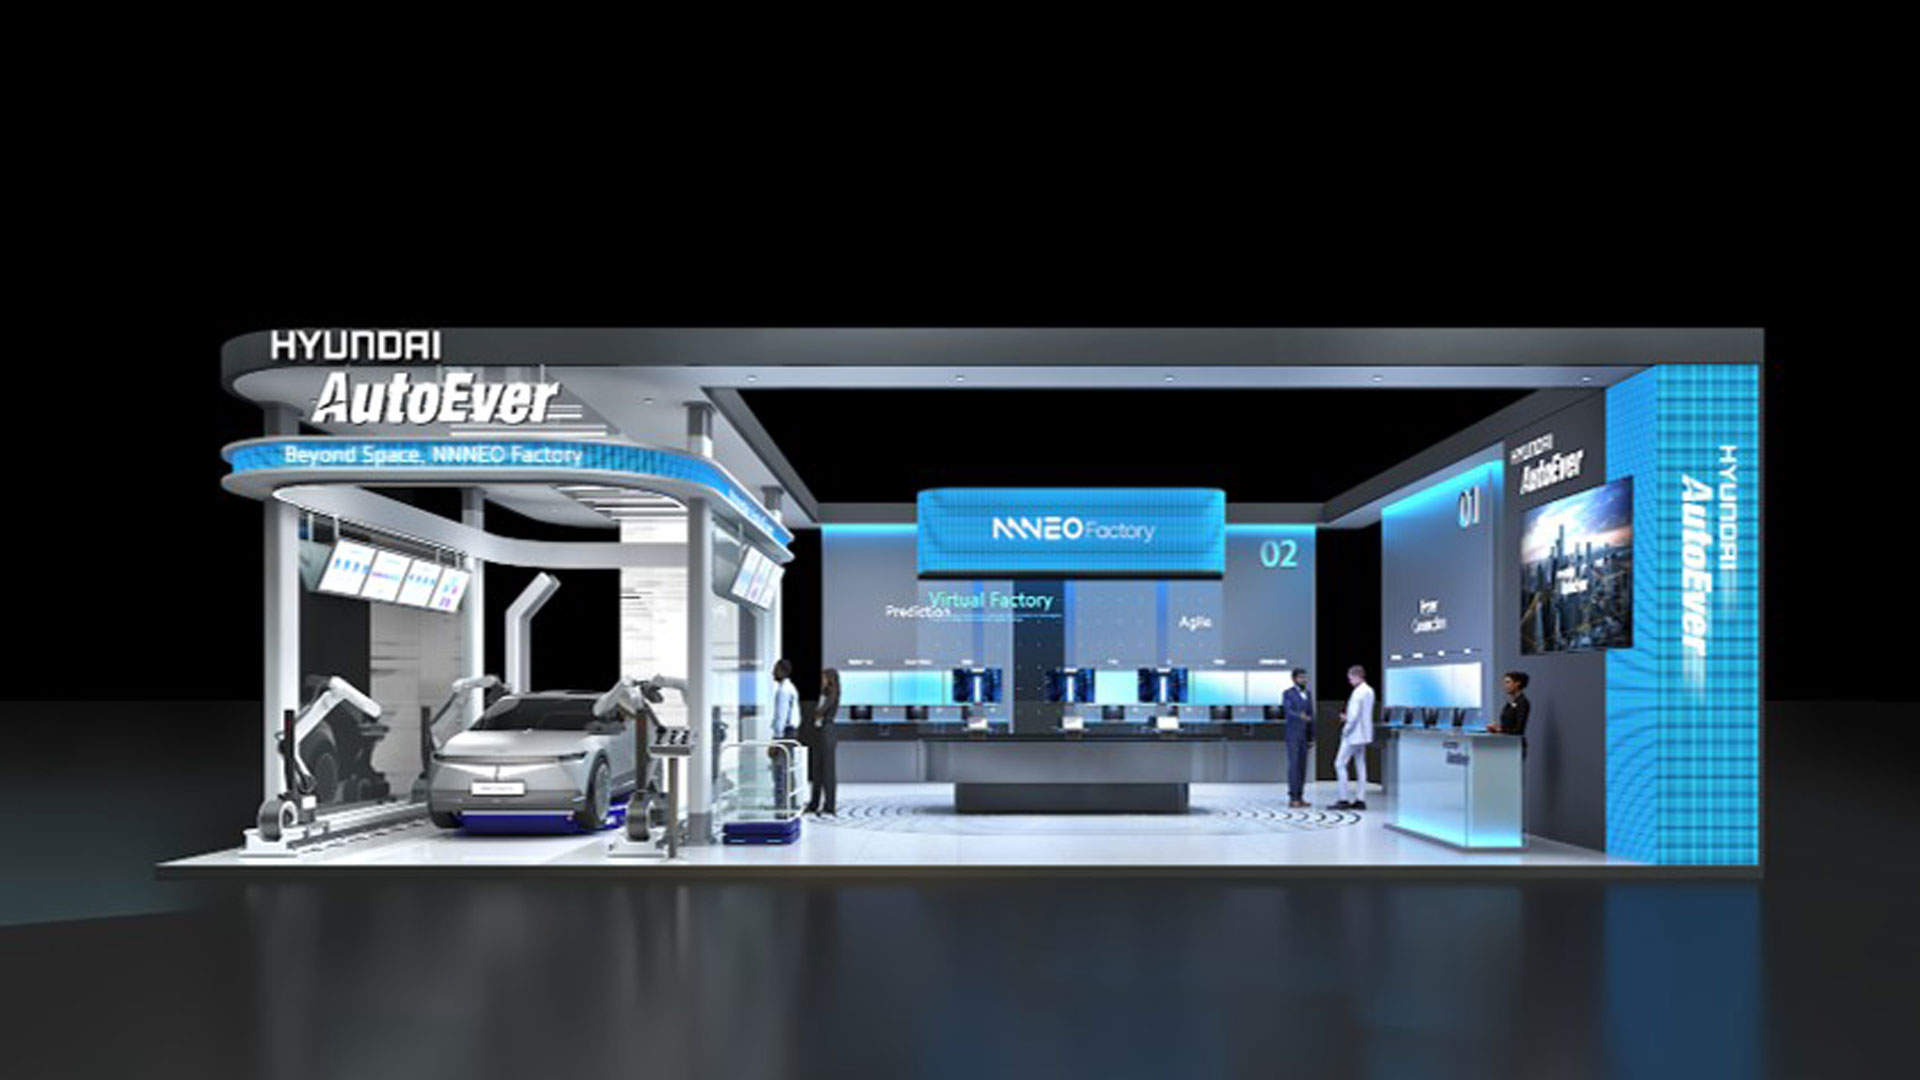
현대오토에버는 자체 SDF 솔루션 '네오팩토리'를 현대차그룹 뉴스룸을 통해 공개한 바 있습니다. 이어 2026년 1월에는 차량SW 검증 자동화 도구 'mobilgene x-Studio'가 ISO 26262 인증을 받았다고 보도자료를 통해 밝혔습니다. 연합뉴스 기사 사진에는 2025 스마트공장·자동화산업전 부스에 선보인 '버츄얼팩토리빌더'도 담겼습니다.
목표가 하향이 곧 실적 부진을 뜻하지는 않는다는 점이 이번 리포트의 핵심입니다. 다만 목표가 인하가 일회성 조정인지 구조적인 밸류에이션 재평가의 시작인지는 몇 분기의 실적 관측이 더 필요합니다. 전반적으로 보도 내용은 대체로 사실입니다.