AI · SEMICONDUCTOR · FACT CHECK
 SKD WIRE
중국과 한국의 반도체 기술 격차가 2~3년이라는 주장이 이달 매일경제 보도로 화제가 되었습니다. 다만 공공기관과 조사기관 자료를 놓고 보면 이 수치는 범용 메모리 일부에만 맞고 HBM·파운드리·장비에서는 훨씬 큰 격차가 제시되고 있습니다.
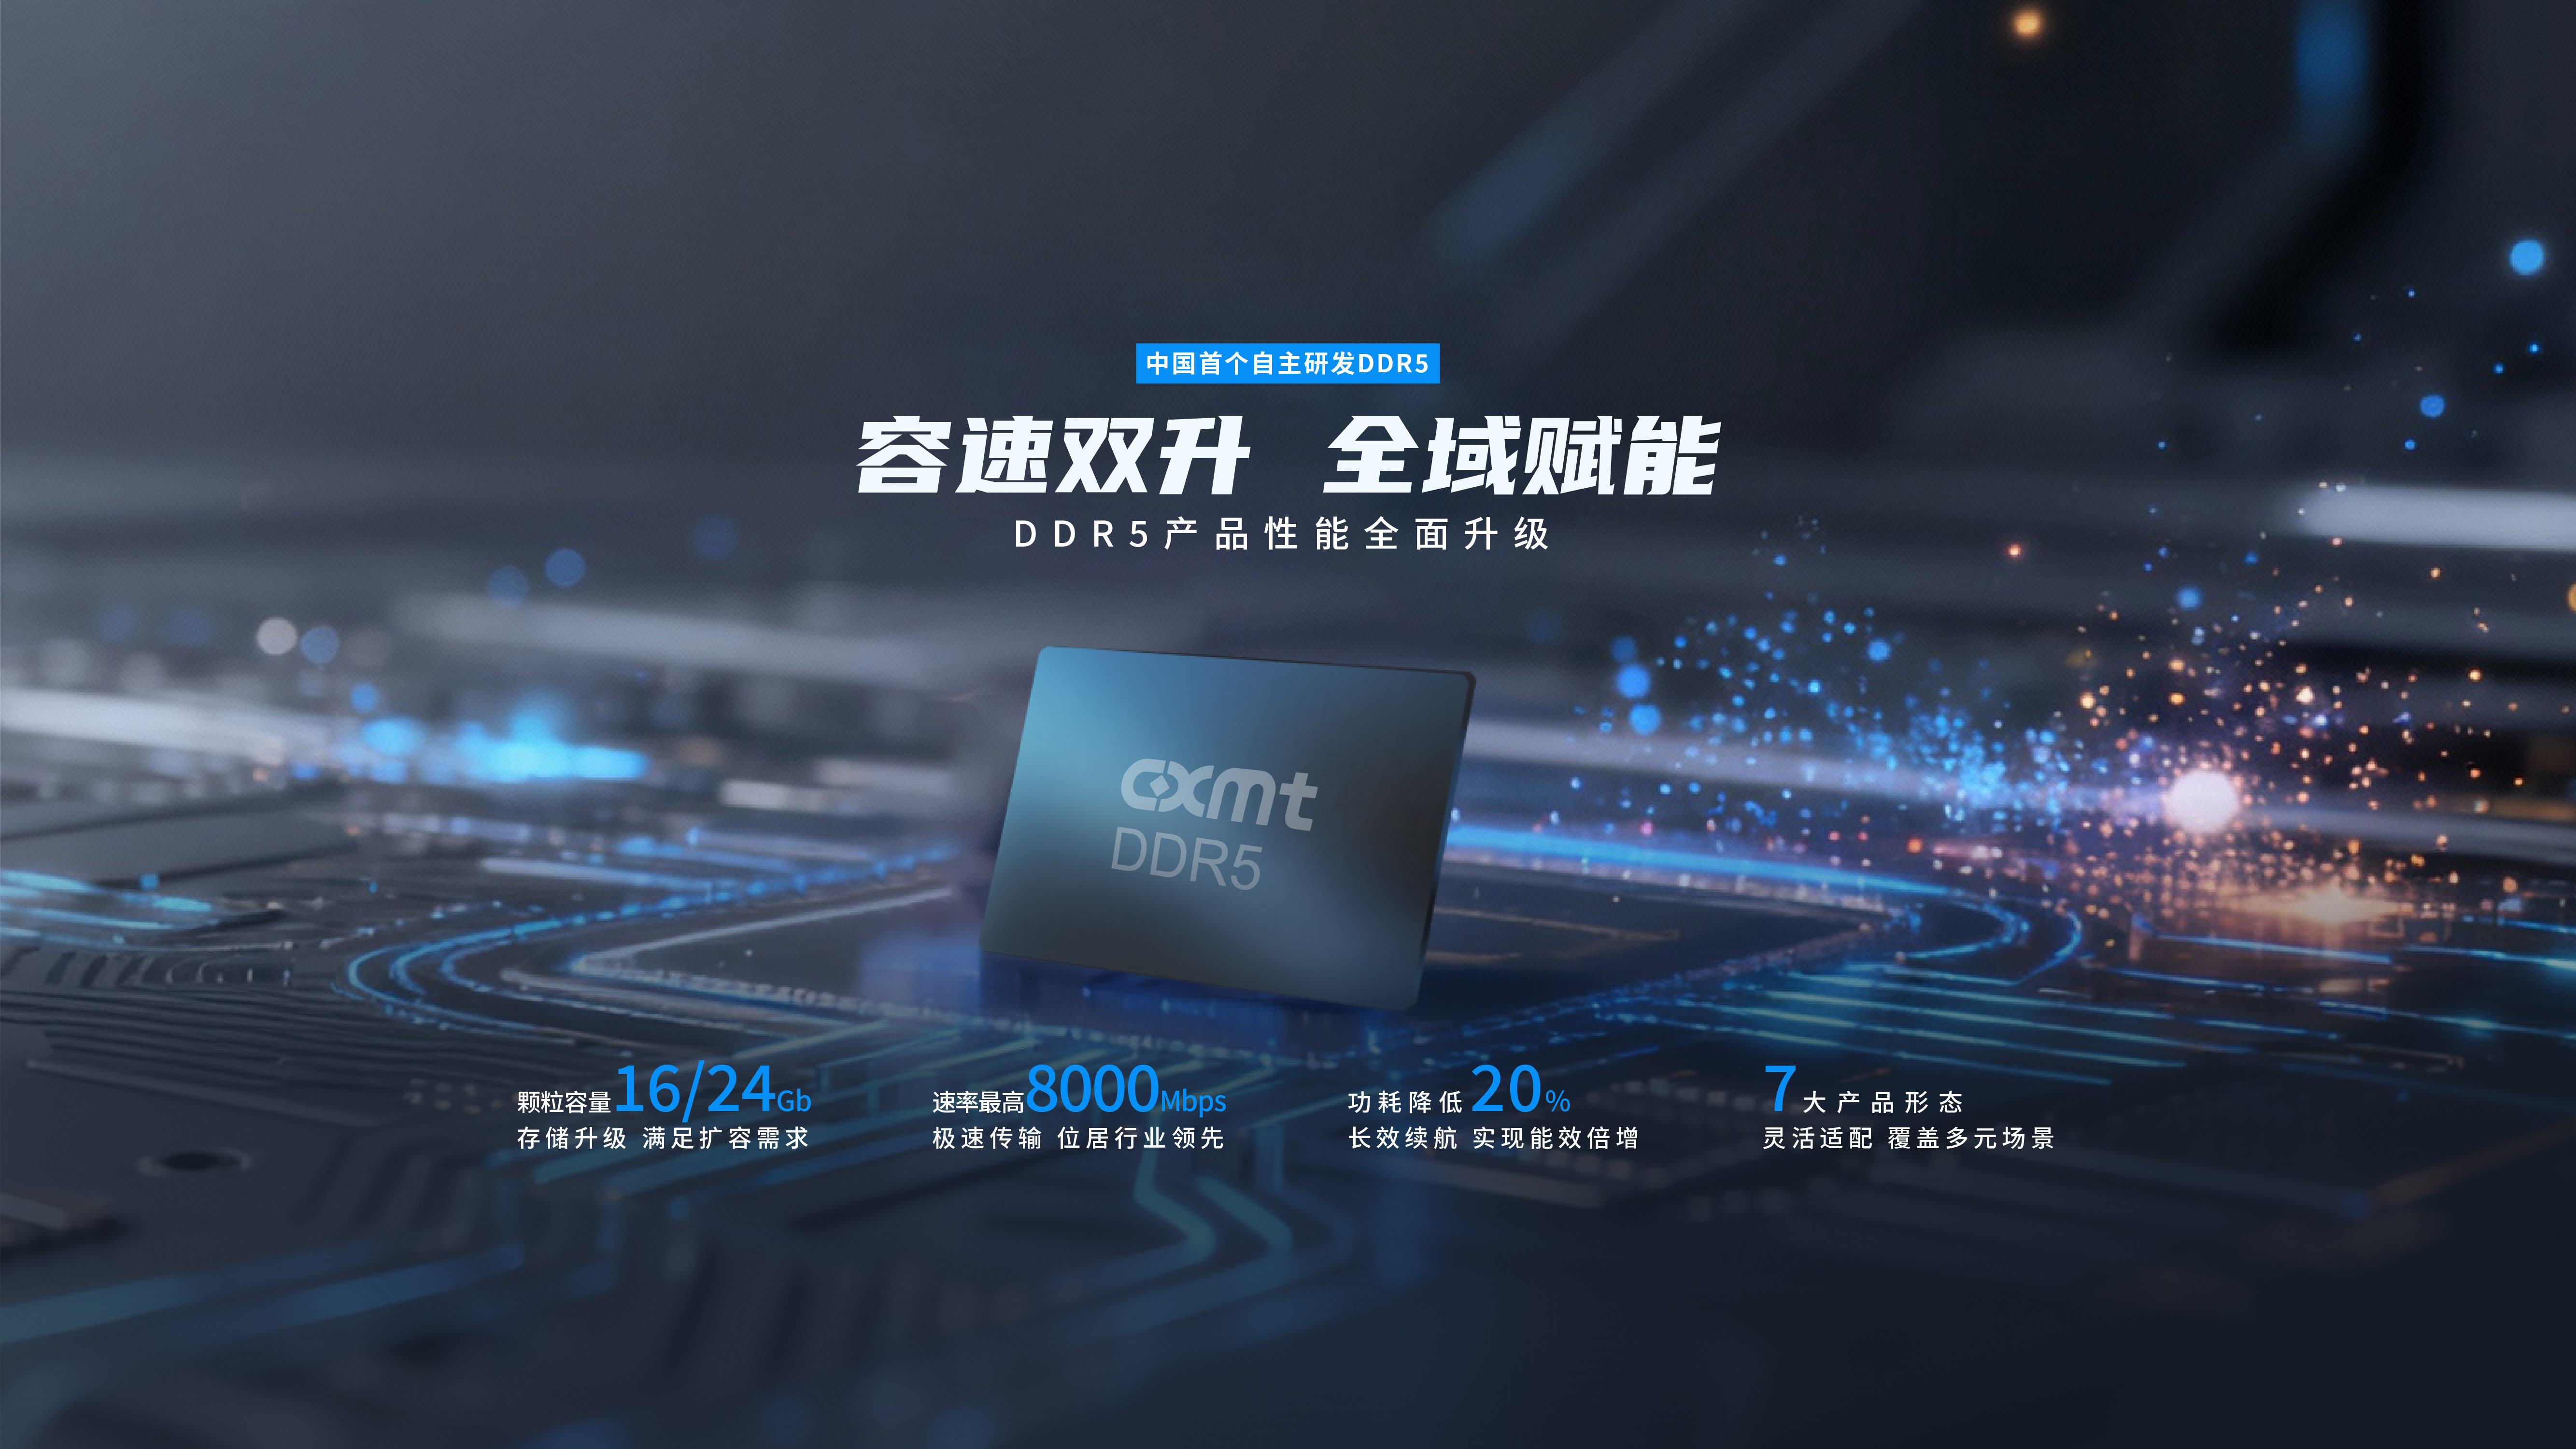
서울경제 영문판에 따르면 조사기관 카운터포인트는 CXMT가 글로벌 D램 매출 점유율 10%를 확보했다고 전했습니다. 점유율 추격 속도는 기존 전망을 앞질렀고, 셀 미세화 같은 범용 D램 영역에서는 전문가 다수 의견과 공공 보고서가 2~3년 안팎의 격차를 제시했습니다. 낸드에서도 YMTC가 200단 후반에 도달한 반면 SK하이닉스는 300단대 기술을 확보한 상태로, 이 부문 추정치는 통상의 격차 관측과 크게 어긋나지 않습니다.
출처: 조사 출처
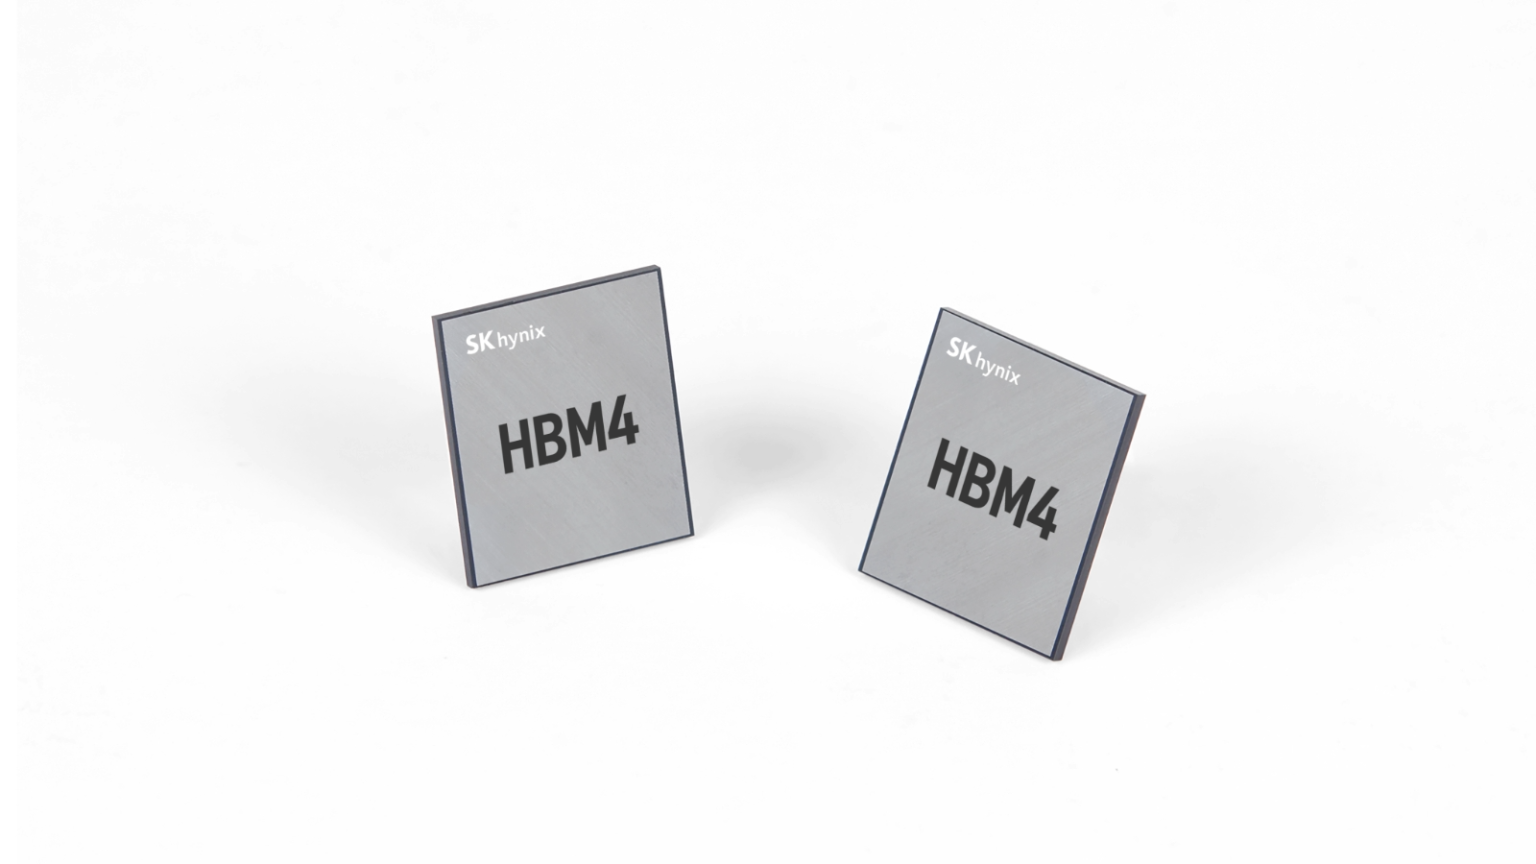
수출입은행 보고서 원문은 로그인 제한으로 직접 확인이 어려웠지만, 국가전략포털의 서지정보와 언론 인용에 따르면 HBM은 3~6년, 파운드리는 5~6년의 격차를 언급했습니다. 특히 장비 부문에서는 EUV 노광장비 의존도가 격차를 구조적으로 벌리는 요인으로 지목되었습니다. SK하이닉스가 세계 최초 HBM4 개발 완료와 양산 체제 구축을 발표한 것은 이 영역에서 선행 기술이 아직 유지되고 있음을 보여주는 사례입니다.
같은 시기 '2~3년 내 생산능력 추월'이라는 발언도 존재했는데, 이는 기술 수준이 아니라 생산능력·점유율 지표를 기술 격차와 섞은 서술이었습니다. 점유율이 빠르게 오른다는 사실은 셀 미세화 수준이 정점 기술에 근접했다는 뜻이 아닙니다. 전문가·조사기관 추정치 편차 자체가 2년에서 6년까지 벌어져 있어 단일 공식 지표로 확정된 값은 아직 확인되지 않았습니다.
'격차 2~3년'이라는 문장은 부문을 지정하지 않은 일반화라는 점이 핵심입니다. 낸드 단수 차이는 실측 스펙으로 대비할 수 있지만, 전 부문 평균 격차는 부문별 가중치에 따라 계산 결과가 달라지는 추정치의 성격을 갖습니다. CXMT의 D램 점유율 10%가 장기 구조 전환인지 단기 수형인지는 몇 분기의 관측이 더 필요합니다. 종합하면 이 주장은 범용 메모리 중심으로 볼 때 부분적으로 근거가 있고, HBM·파운드리·장비까지 확장하면 보정이 요구되는 부분 사실로 정리할 수 있습니다.