AI · SEMICONDUCTOR · FACT CHECK
 SKD WIRE
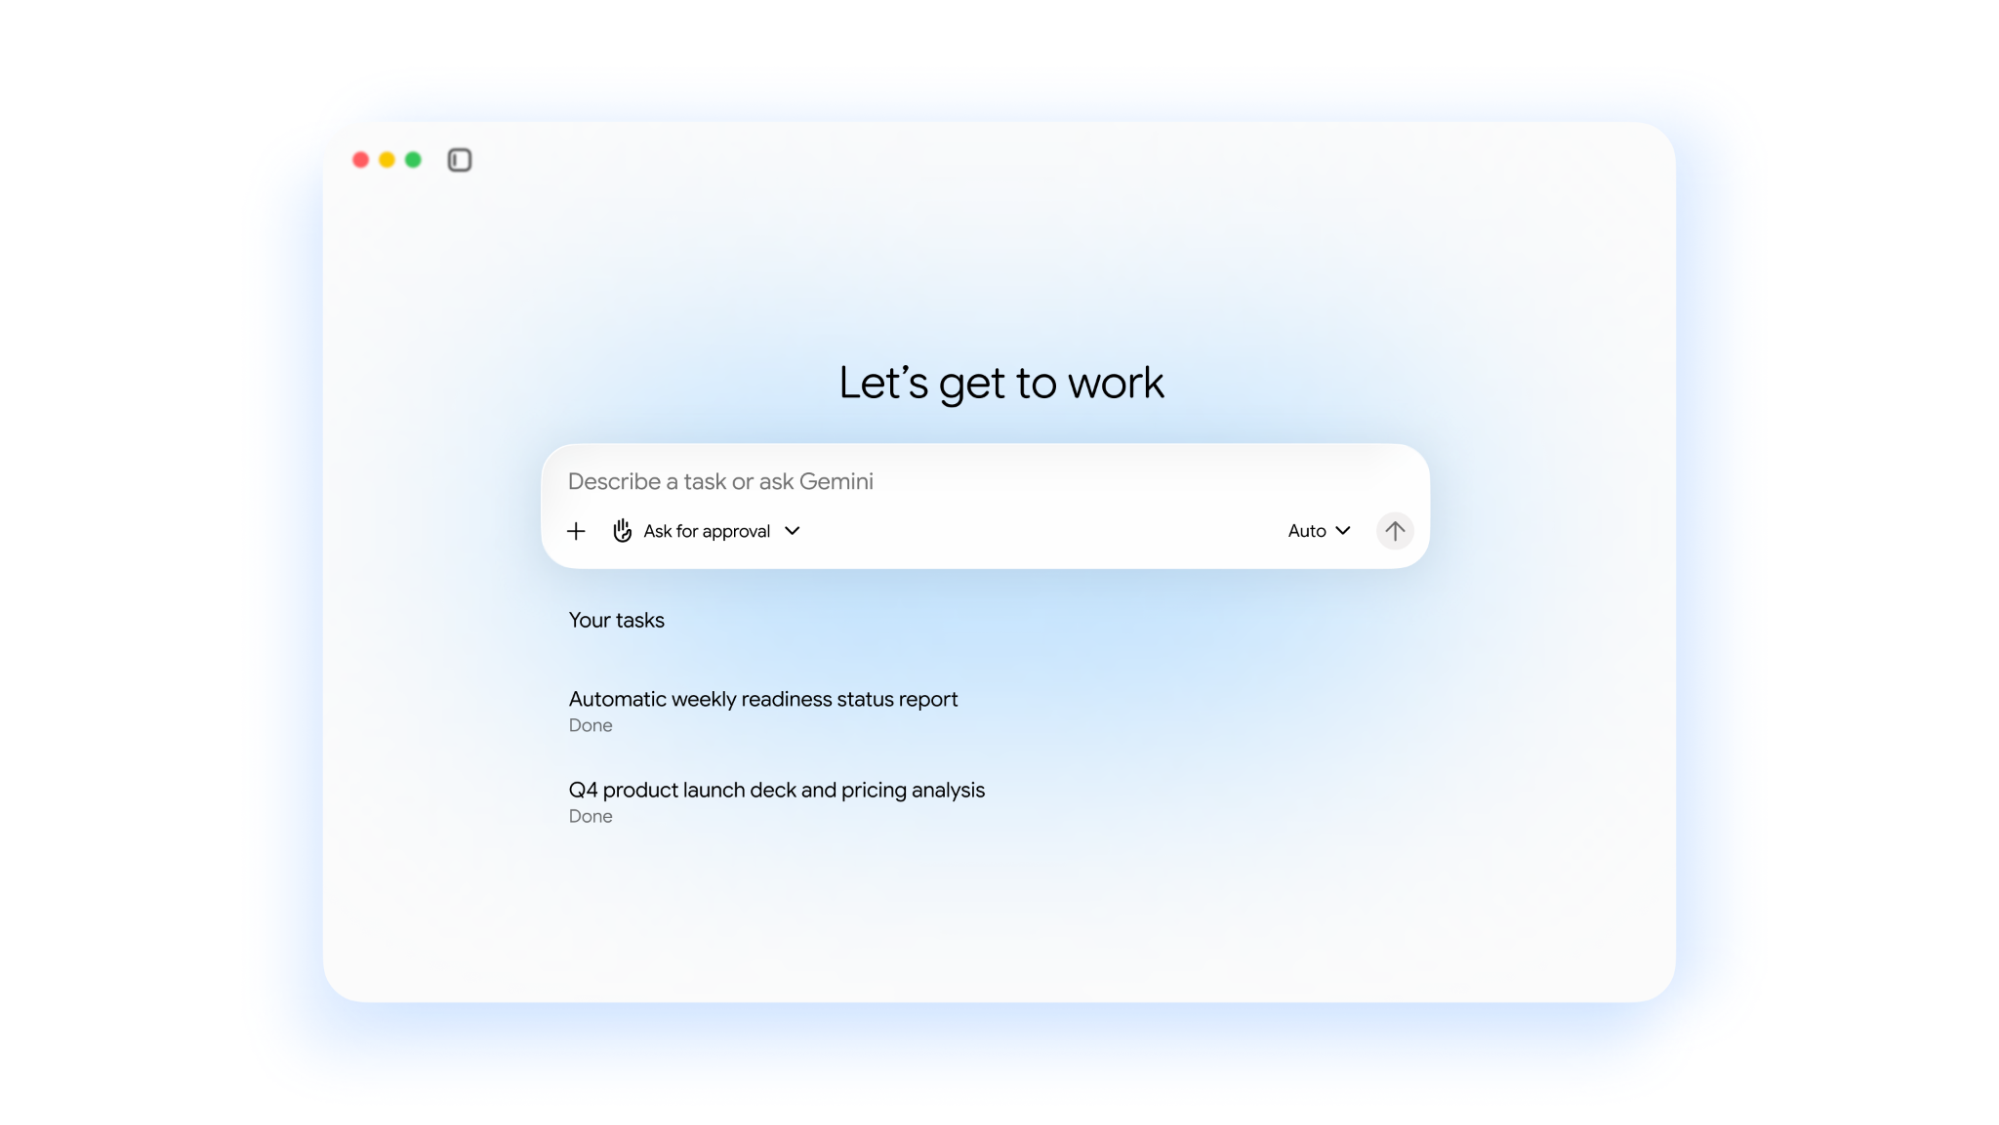
구글이 2026년 10월 8일 업무용 범용 AI 에이전트 '제미니 엔터프라이즈'를 공식 출시했습니다. BMO캐피털마켓스는 이 출시를 계기로 매그니피센트 7 종목 중 알파벳에 강세 전망을 내놓고 목표 주가를 기존보다 높은 410달러로 상향 조정했습니다.
파이낸스 정보에 따르면 BMO는 엔터프라이즈 AI 에이전트 출시가 구글 클라우드의 기업 고객 확보 동력이 될 것으로 보고 알파벳 투자 의견을 강세로 유지했습니다. BMO는 목표 주가를 410달러로 제시하며 구글 클라우드의 AI 에이전트 상품 라인업이 수익성 개선에 기여할 것이라는 견해를 전했습니다.
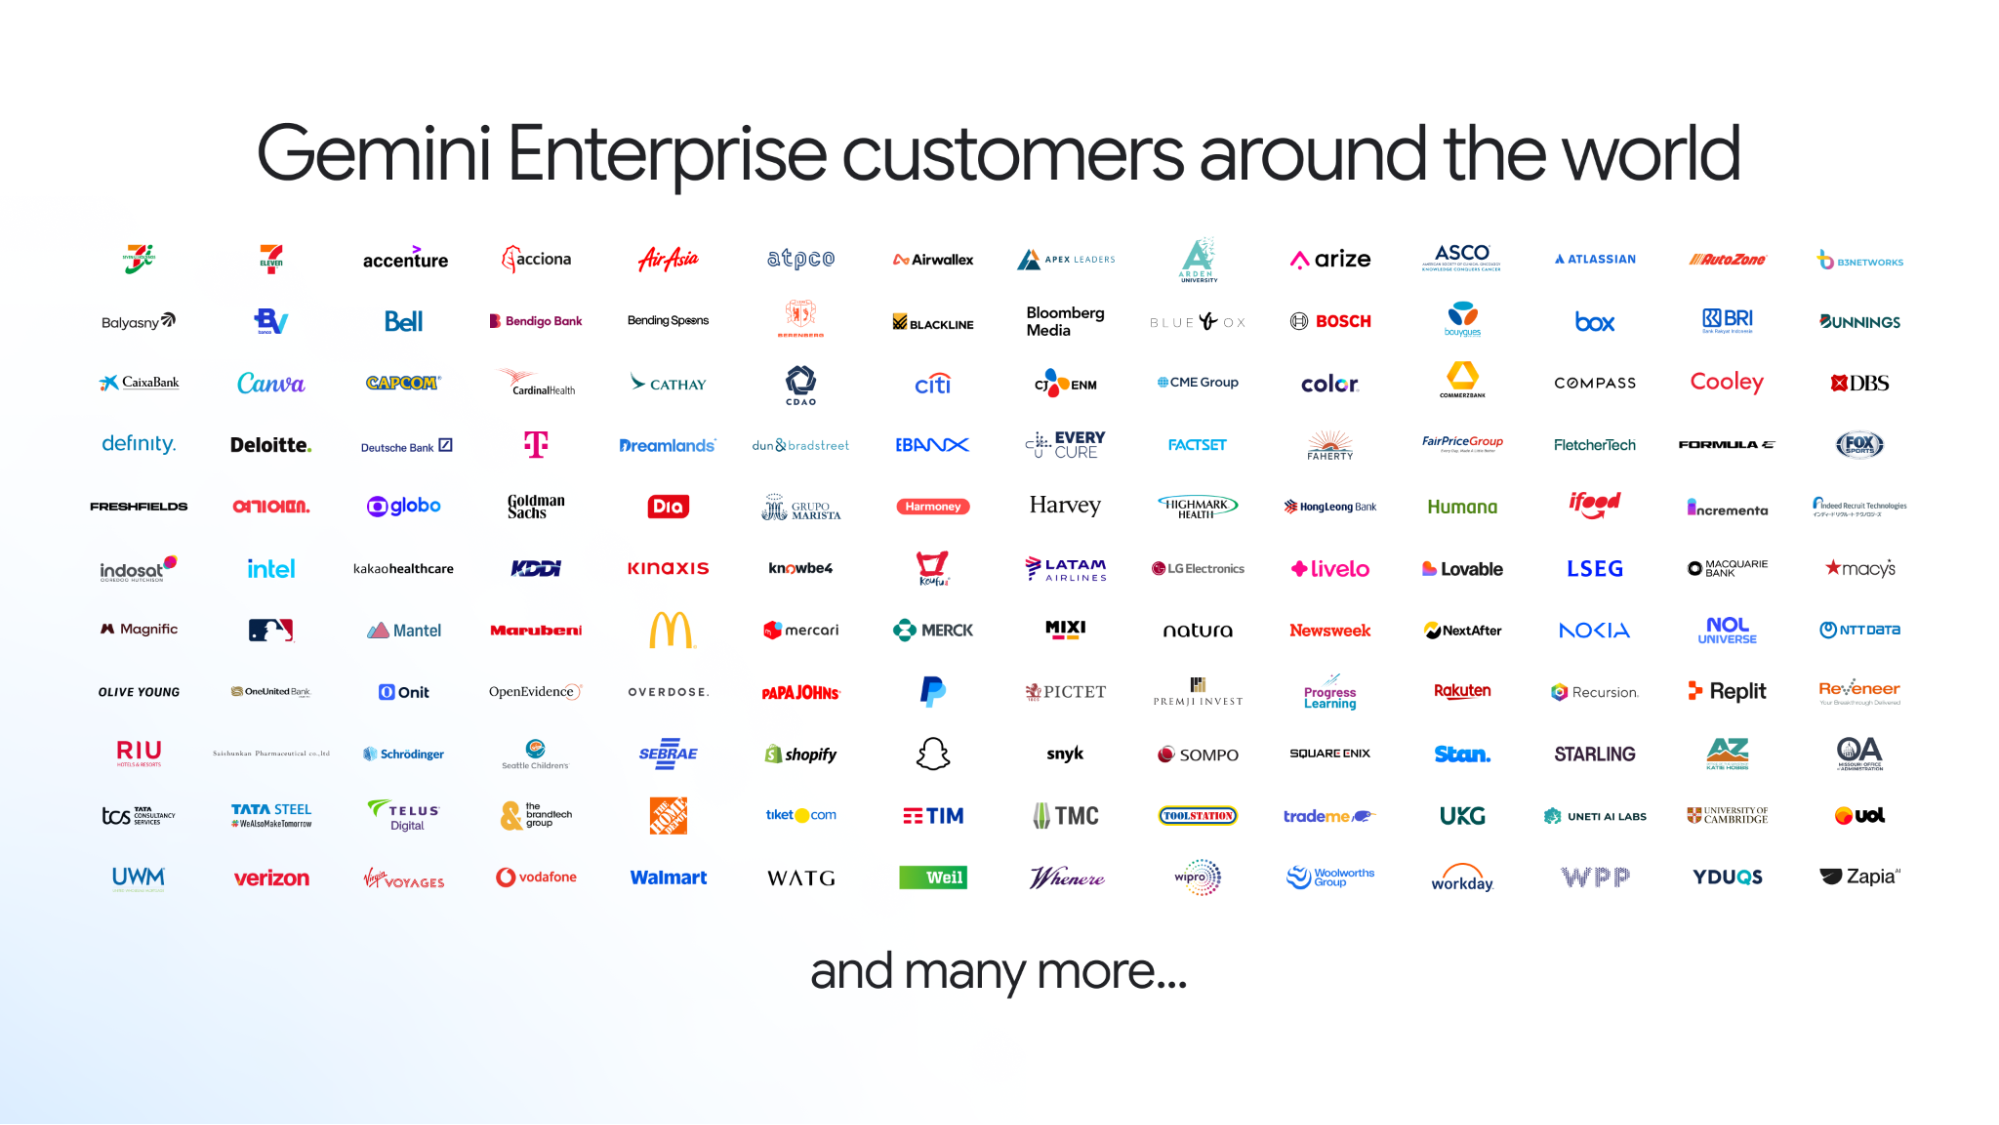
구글클라우드 공식 보도자료에 따르면 이번 에이전트는 기업 업무 전반에서 문서 작성부터 데이터 분석까지를 지원하는 범용 형태로 설계되었습니다. 회사는 기업 고객의 도입 사례를 함께 공개하며 상용화 의지를 강조했습니다.
출처: 조사 출처
로이터 통신은 구글의 이번 출시가 마이크로소프트와 오픈AI 등이 이미 진입한 기업용 AI 시장에서 경쟁이 한층 달궈지고 있음을 보여준다고 보도했습니다. 마이크로소프트는 오피스 제품군에 코파일럿 계열 에이전트를 배치하며 기업 고객을 선점해 왔습니다.
구글은 클라우드 시장 점유율에서 아마존웹서비스와 마이크로소프트 애저에 이어 3위를 기록하고 있어 기업용 에이전트가 점유율 격차를 좁히는 수단이 될 수 있습니다. 다만 이번 출시가 실제 클라우드 매출 증가로 이어지는지는 향후 실적 발표를 통해 확인해야 합니다.
스탁애널리시스 집계에 따르면 애널리스트들의 알파벳 목표 주가 평균은 410달러 안팎의 수준에서 형성되어 있습니다. BMO의 상향된 목표가는 이 평균선에 부합하는 수치로, 특정 기관만의 낙관적 베팅이라기보다 컨센서스 방향을 확인해 주는 조정으로 볼 수 있습니다.
다만 매그니피센트 7 전체에 대한 강세 전망은 이번 출시만으로 뒷받침되는 것은 아닙니다. 기업용 AI 에이전트의 도입률과 갱신률 데이터가 아직 충분히 축적되지 않았습니다.
기업용 AI는 이미 성숙 단계에 진입했다는 통념이 있지만, 구글이 범용 업무용 에이전트라는 이름으로 신규 상품을 내놓은 사실은 시장 형성이 아직 진행 중임을 보여줍니다. 기업 고객 도입 사례 공개에도 불구하고 유료 전환율이나 계약 규모 같은 세부 수치는 이번 발표에서 확인되지 않았습니다. 에이전트 출시가 클라우드 점유율 구도를 실제로 바꾸는지는 몇 분기의 실적 관측이 더 필요합니다.
BMO의 목표가 상향은 구글 클라우드의 AI 에이전트 전략을 수익 동력으로 인정한 데 따른 것으로 보이며, 기사의 핵심 주장은 대체로 사실입니다. 향후 알파벳 실적 발표와 클라우드 부문 매출 성장률, 그리고 기업 고객의 에이전트 도입 수치가 이 전망의 검증 지점이 될 것입니다.