AI · SEMICONDUCTOR · FACT CHECK
 SKD WIRE
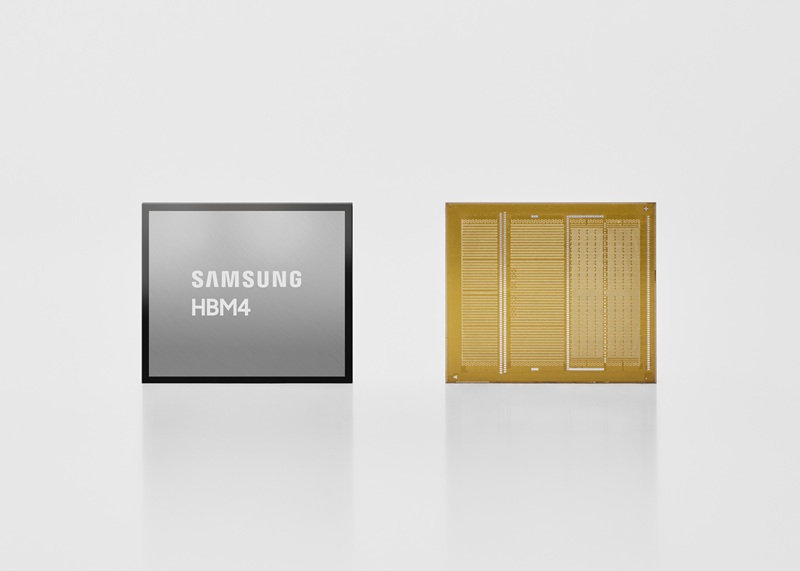
삼성전자의 반도체 호황이 내년까지 이어질 것이라는 전망이 나왔습니다. 발표된 3분기 실적과 HBM4 양산 개시, 시장조사기관의 내년 이후 메모리 전망이 이를 뒷받침합니다.
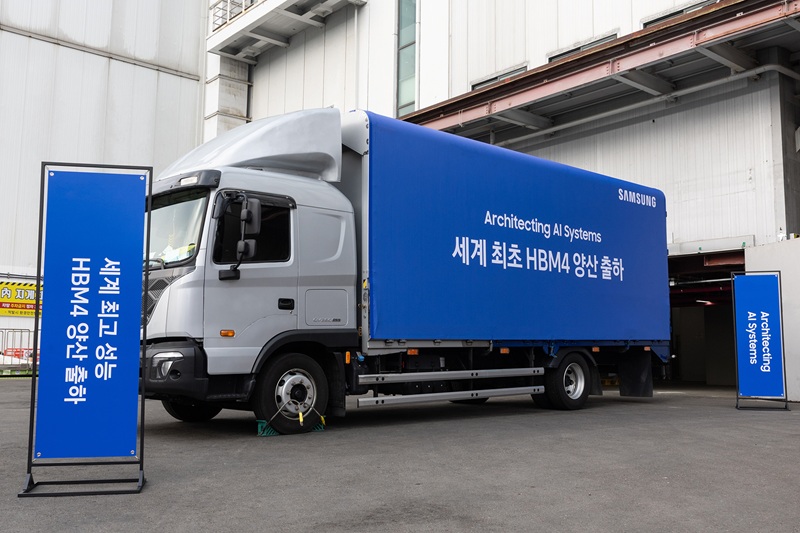
발표 자료에 따르면 삼성전자는 3분기 반도체(DS) 부문에서 호조 실적을 기록했으며, HBM4의 양산을 시작했다고 밝혔습니다. HBM4 제품 이미지와 양산 출하 소식은 삼성전기자신문을 통해 공식 배포되었습니다.
TrendForce에 따르면 2027년까지 메모리 수요가 이어질 것으로 전망했습니다. 증권가도 삼성전자의 실적 컨센서스를 상향 조정하며 호황 지속에 무게를 실었습니다.
출처: 조사 출처
다만 호황은 반도체 부문에 집중된 것으로 확인되었습니다. 공식 컨콜 자료에 따르면 DX 부문(모바일·가전)은 2분기 0조8000억원의 적자를 기록했으며, 실적 발표일 주가는 2.42% 하락했습니다. 즉 회사 전체가 균등하게 호황을 누리는 구조는 아니라는 뜻입니다.
통념과 어긋나는 수치도 있습니다. 반도체 정점론이 제기하는 가운데 3분기 D램 상승 폭은 1분기 90%대에서 13~18%로 둔화되었고, CXMT·YMTC 등 중국 경쟁사 부상이 피크아웃 우려의 근거로 지목되었습니다. 스마트폰 브랜드의 최소 구매 기조와 GPU사의 12-Hi에서 8-Hi로의 전환도 나타났으며, 이는 수요 감소가 아닌 공급·비용 사유라고 명시되었습니다.
증권가 일부에는 회의론이 존재하며, 원화 강세와 부채 기반 수요에 대한 의문도 제기되고 있습니다. 내년까지의 호황이 구조 전환인지 단기 사이클인지는 몇 분기의 관측이 더 필요합니다.
전망의 방향 자체는 삼성전자의 공식 실적·전망과 시장조사기관·증권가의 근거가 일관되게 지지하고 있어, 이번 주장은 대체로 사실입니다. 이후 확인할 지점은 4분기 실적에서 HBM4 본격 출하가 이어지는지와 중국 경쟁사의 물량 확대 속도입니다.