AI · SEMICONDUCTOR · FACT CHECK
 SKD WIRE
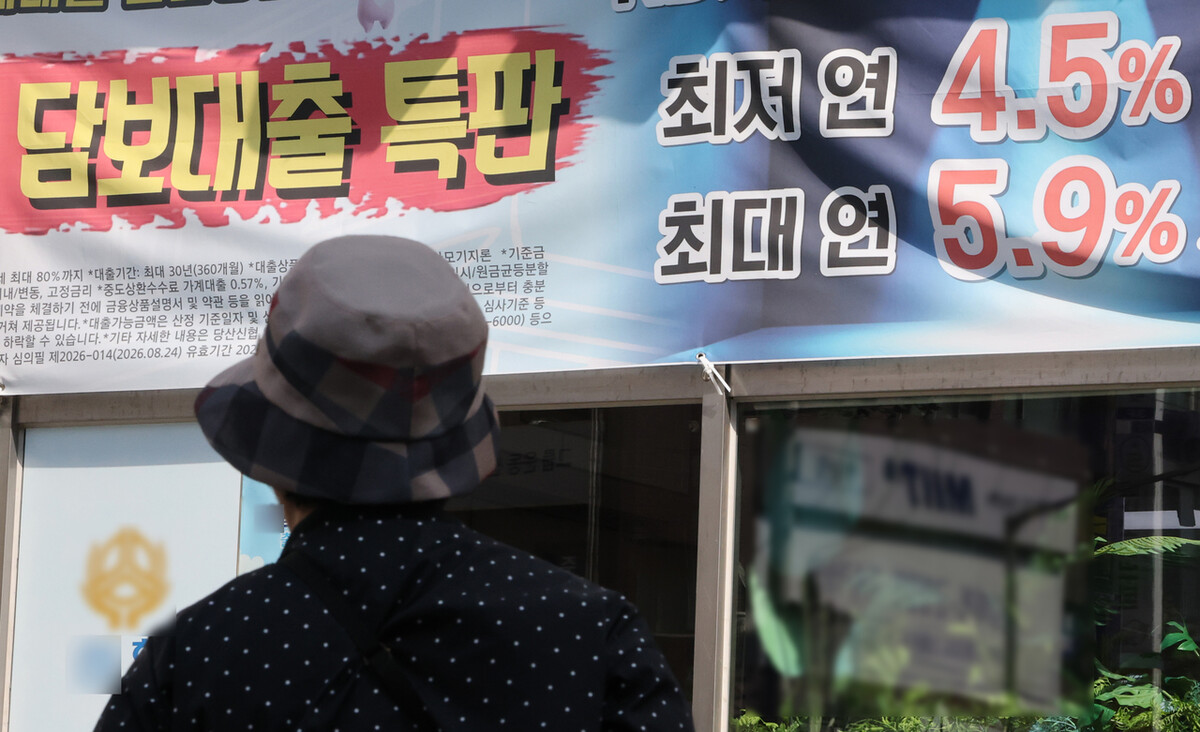
한국은행이 최근 발표한 금융안정보고서 등 공식 문서에 따르면 자영업자 대출 연체율이 12.71%까지 치솟으며 고금리 부담이 취약차주에 집중되는 모습을 보였습니다. 반도체 호황에 힘입은 수출 호조와 달리 내수·자영업 부문의 부실이 장기화하는 구도가 통계 뒤에 드러납니다.
한국은행의 발표 문서에 따르면 기준금리 인상기 이후 대출금리 상승이 가계부실로 이어지는 시차가 뚜렷했습니다. 일반신용대출금리는 6.33%에 달했고 주택담보대출금리도 4.66%를 기록했습니다. 다만 주담대 4.66%가 2022년 11월 4.74% 이후 최고라는 표현은 공개 표의 범위(2024년 12월~2026년 8월) 안에서만 확인되는 수치입니다.
발표 자료에 따르면 연체 가구는 41.1만명, 연체 잔액은 119.2조원으로 집계됐습니다. 한국은행은 이러한 부실이 상환 여력이 낮은 취약차주에 집중되고 연체 기간도 길어지는 방향성을 지적했습니다. 직업별 소비자심리지수는 92, 89, 90 등을 기록하며 업종 간 온도차를 보였습니다.
같은 보고서 안에는 '연체 늪'이라는 강한 프레임과 어긋나는 평가도 공존합니다. 한국은행 스스로 부실 상승세의 둔화를 기대하고 연체가 일정 수준에서 감내 가능하다는 취지의 평가를 전했습니다. 또한 직업별 지수의 원자료 접근이 어려워 일부 세부 수치는 아직 확인되지 않았습니다.
수출 통계의 호조가 반도체 업종에 집중된 반면 자영업 부문은 금리 부담을 직접 견디는 구조입니다. 이 대비 구도는 기사 서술의 해석이 들어간 부분이며, 당사자의 반박 자료는 없습니다. 부실 확산이 일시적 시차 현상인지 구조적 전환인지는 몇 분기의 관측이 더 필요합니다.
한국은행의 공식 문서와 핵심 수치가 오차 없이 맞아떨어지고 부실의 방향성도 1차 자료로 뒷받침되어, 이 주장은 대체로 사실입니다. 향후 한국은행의 금융안정 점검 발표에서 취약차주 연체율과 소비자심리 지표의 추이를 확인해야 합니다.