AI · SEMICONDUCTOR · FACT CHECK
 SKD WIRE
기획재정부 발표에 따르면 63조2000억원 증가분은 추경예산 대비 기준이며, 본예산 대비로는 88조4000억원, 전년 대비로는 104조7000억원입니다. 같은 기준에서 법인세 증가분은 전년 대비 51조8000억원으로 전체 증가분의 49.5%를 차지합니다. 즉 '절반 이상이 법인세'라는 서술은 추경 대비 상향분에서만 성립하고, 전년 대비 축에서는 절반가량에 머뭅니다. 세수 전망은 아직 연말 결산 전 추정치라는 점도 함께 확인되지 않은 부분입니다.
출처: 조사 출처
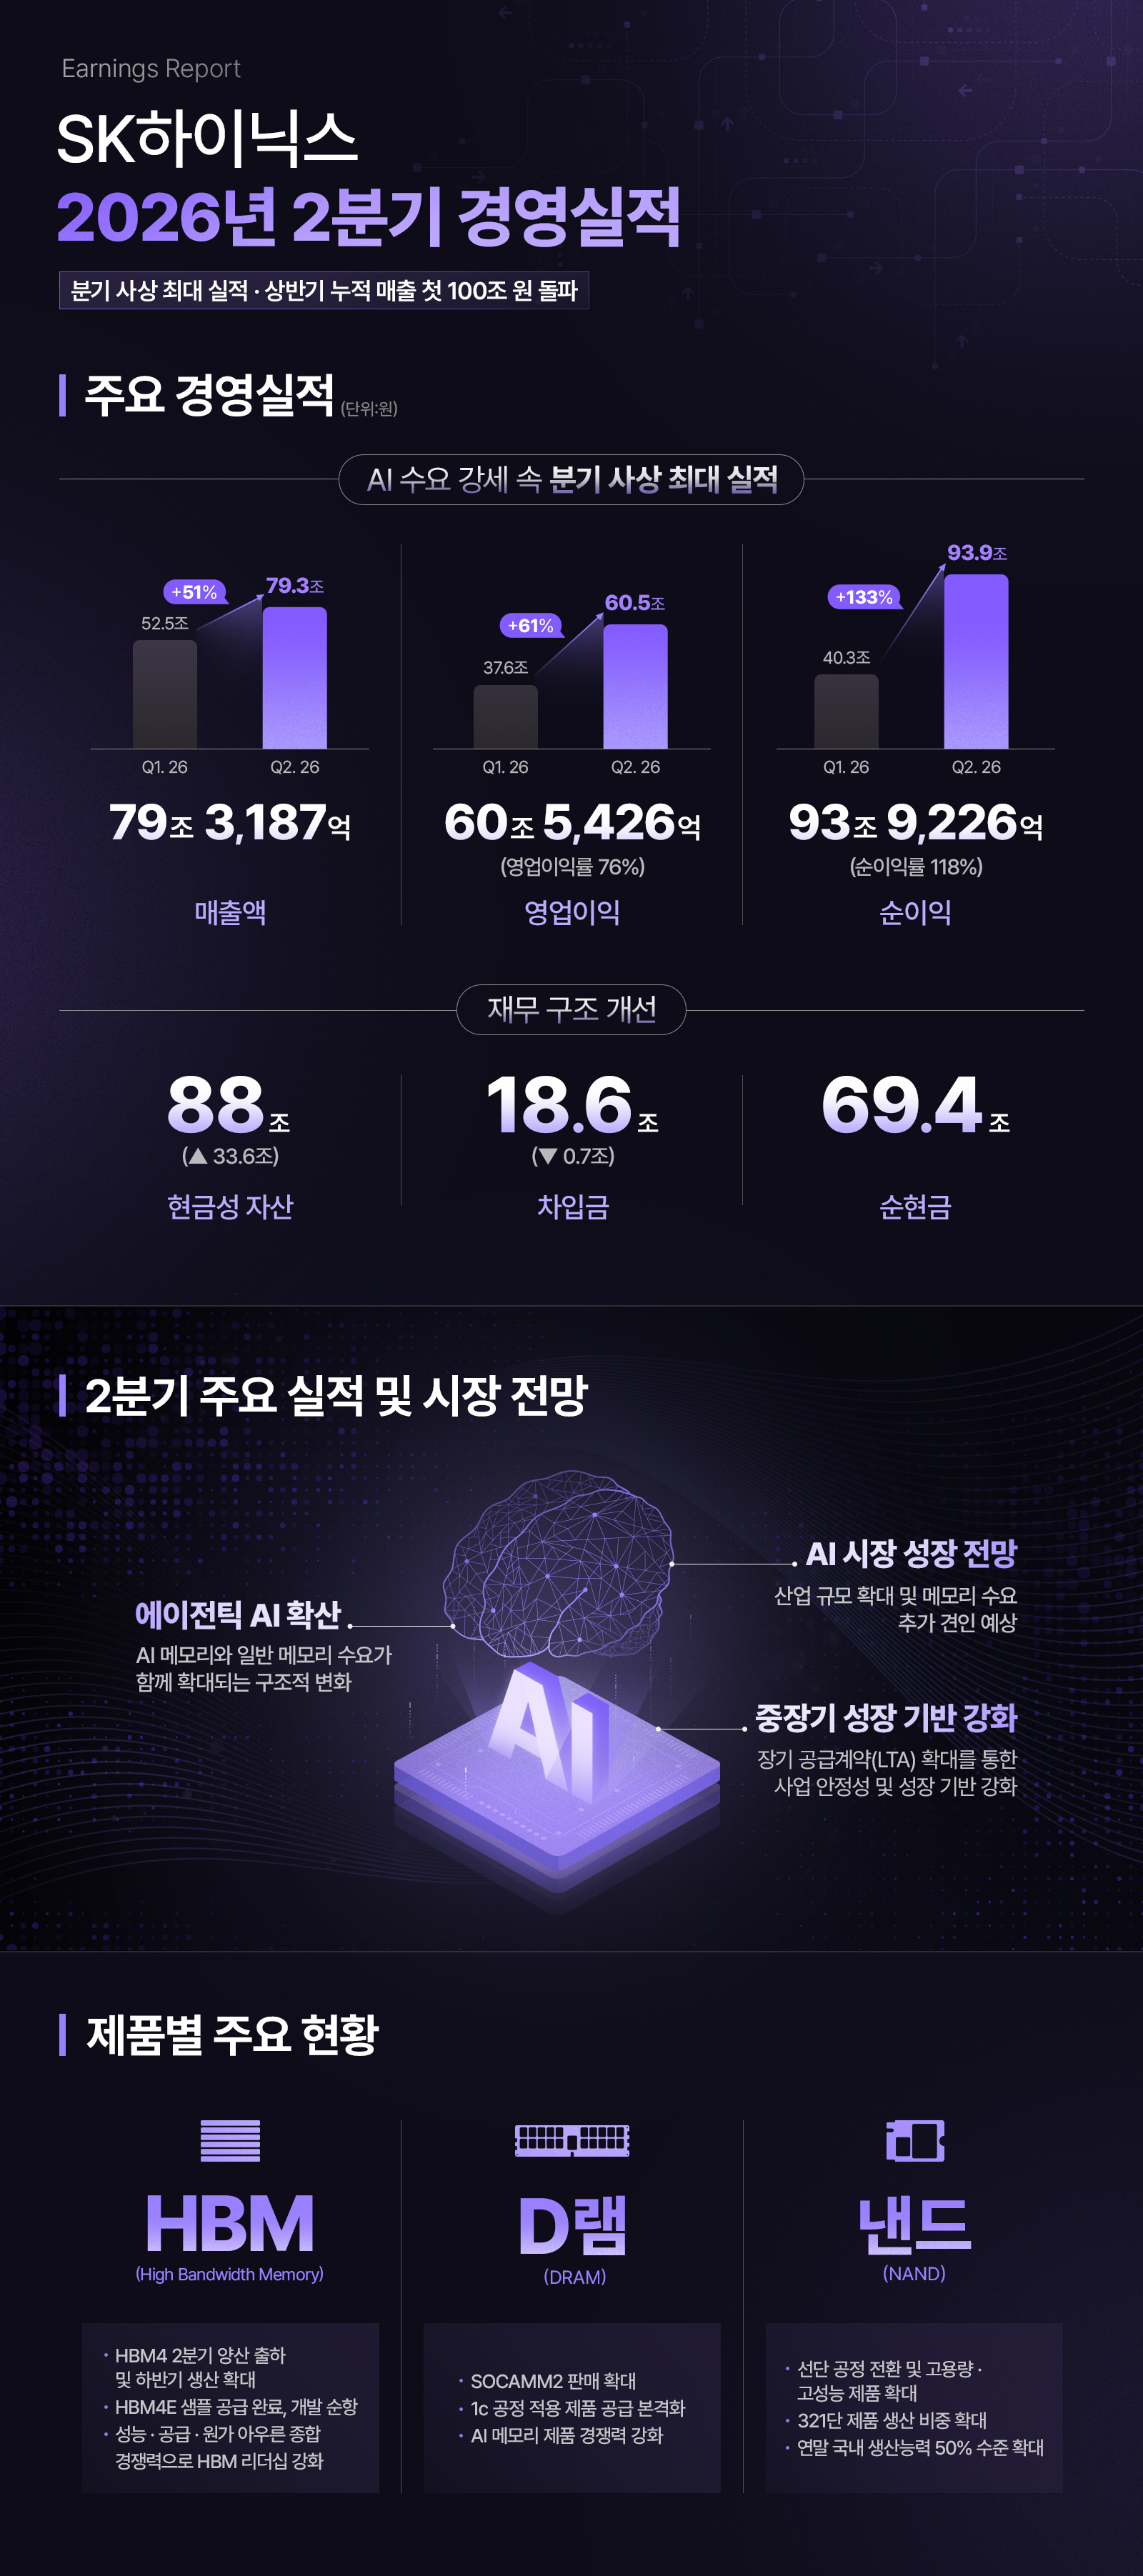
삼성전자와 SK하이닉스의 실적 발표에 따르면 두 회사 모두 메모리 반도체 수요 확대로 영업이익이 큰 폭 증가했습니다. 정부는 법인세 전망 상향의 원인으로 반도체 기업 영업이익 급증을 명시적으로 설명했습니다. 다만 세수 증가는 이 요인 하나로 설명되지 않습니다.
정부 설명에 따르면 특별배당, 증시 활성화, 소비와 주택거래 회복이 세수 전망에 함께 반영됐습니다. 삼성전자는 3분기 배당 규모로 30조원 계획을 밝힌 바 있습니다. 최대 증가세목이 법인세라는 점과 그 원인이 반도체 실적이라는 점은 1차 출처에서 확인됐지만, 전체 증가분은 여러 요인의 합으로 형성됩니다.
'63조 더 걷혔다'는 표현은 어떤 예산 대비인지가 제목에서 빠지면 독자가 전년 대비로 오해할 수 있습니다. 같은 수치라도 기준 축에 따라 63조2000억원, 88조4000억원, 104조7000억원으로 달라지기 때문입니다. 이번 상향이 일시적 반도체 호황에 따른 것인지 세수 구조의 전환인지는 몇 분기의 관측이 더 필요합니다. 수치와 인과 관계는 대체로 사실이지만, 전망치를 확정 실적으로 읽는 것은 보도상 주의가 필요합니다.