DS투자증권 “환율 쇼크는 이미 알려진 악재, 2027년 HBM 가격에 주목” — 원/달러 약 11% 하락에도 반도체 낙폭 제한적
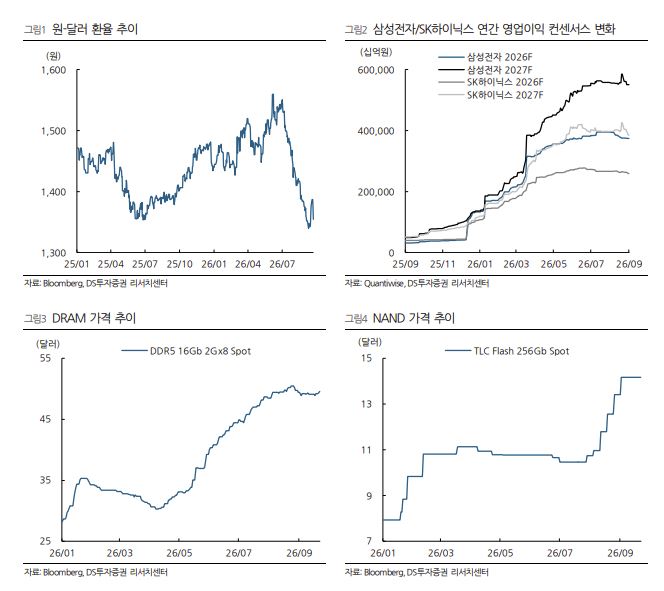
DS투자증권 이수림 애널리스트가 9월 29일 반도체 업종 리포트에서 최근 환율 변동과 메모리 주가 조정을 이미 알려진 악재로 평가했습니다. 리포트는 원/달러 환율이 2분기 말 대비 약 11% 하락한 가운데 2027년 HBM 가격 흐름이 업황의 핵심 변수라고 지적했습니다.
리포트가 환율 충격을 '새 악재'로 보지 않은 근거
미 연준 공식 환율통계(FRED DEXKOUS)에 따르면 원/달러 환율은 6월 30일 1,548.78원에서 9월 25일 1,356.51원으로 하락해 12.4% 하락을 기록했습니다. 리포트가 가정한 1,370원 대비로는 11.5% 하락으로, "약 11% 하락"이라는 서술과 부합하는 수치입니다. 리포트는 이 같은 환율 움직임을 시장이 이미 소화한 악재로 보았습니다.
2027년 HBM 공급 부족 전망, 업계 수치와 교차 일치

출처: 조사 출처
리포트에 따르면 2027년 HBM 출하량이 50~60% 증가해도 공급 부족이 지속될 수 있다는 전망이 제시되었습니다. 이 수치는 트렌드포스의 전망과 동일하며, UBS는 2027년 HBM 평균판매가 상승률 전망을 67%에서 79%로 상향했습니다. 엔비디아가 루빈 울트라에 8단 HBM4E 병행을 검토한다는 보도도 이어졌습니다.
반대 방향의 수요 둔화 요인은 다른 지점에 있습니다
같은 시기 보도에 따르면 8단 HBM 전환이 고부가 믹스 개선 속도를 늦추고 가속기당 메모리 매출을 밑돌 수 있다는 우려가 제기되었습니다. 모건스탠리는 엔비디아 NVFP4가 KV캐시를 최대 50% 절감하는 등 수요 둔화 요인을 지적했습니다. 리포트 원문은 비공개라 직접 열람은 불가하며, 내용은 4개 독립 언론사 보도로 확인되었습니다.
환율 하락과 주가 조정, 구조 전환인지는 관측이 더 필요
환율이 12% 이상 하락한 가운데 반도체주의 조정 폭이 상대적으로 제한적이라는 점은 '새로운 충격'이라는 통념과 어긋납니다. 다만 리포트가 제시한 2027년 HBM 가격 상승론은 전망이지 확정된 결과가 아니며, 8단 전환과 수요 쪽 절감 기술이 결합하면 공급 부족 논리가 약화될 여지가 있습니다. DS투자증권의 업황 전망은 사실로 확인되며, 이번 조정이 구조 전환인지는 몇 분기의 관측이 더 필요합니다.