스페이스X, AI 부문 연환산 408억달러 계약 확보와 1조8000억달러 IPO 목표 병행
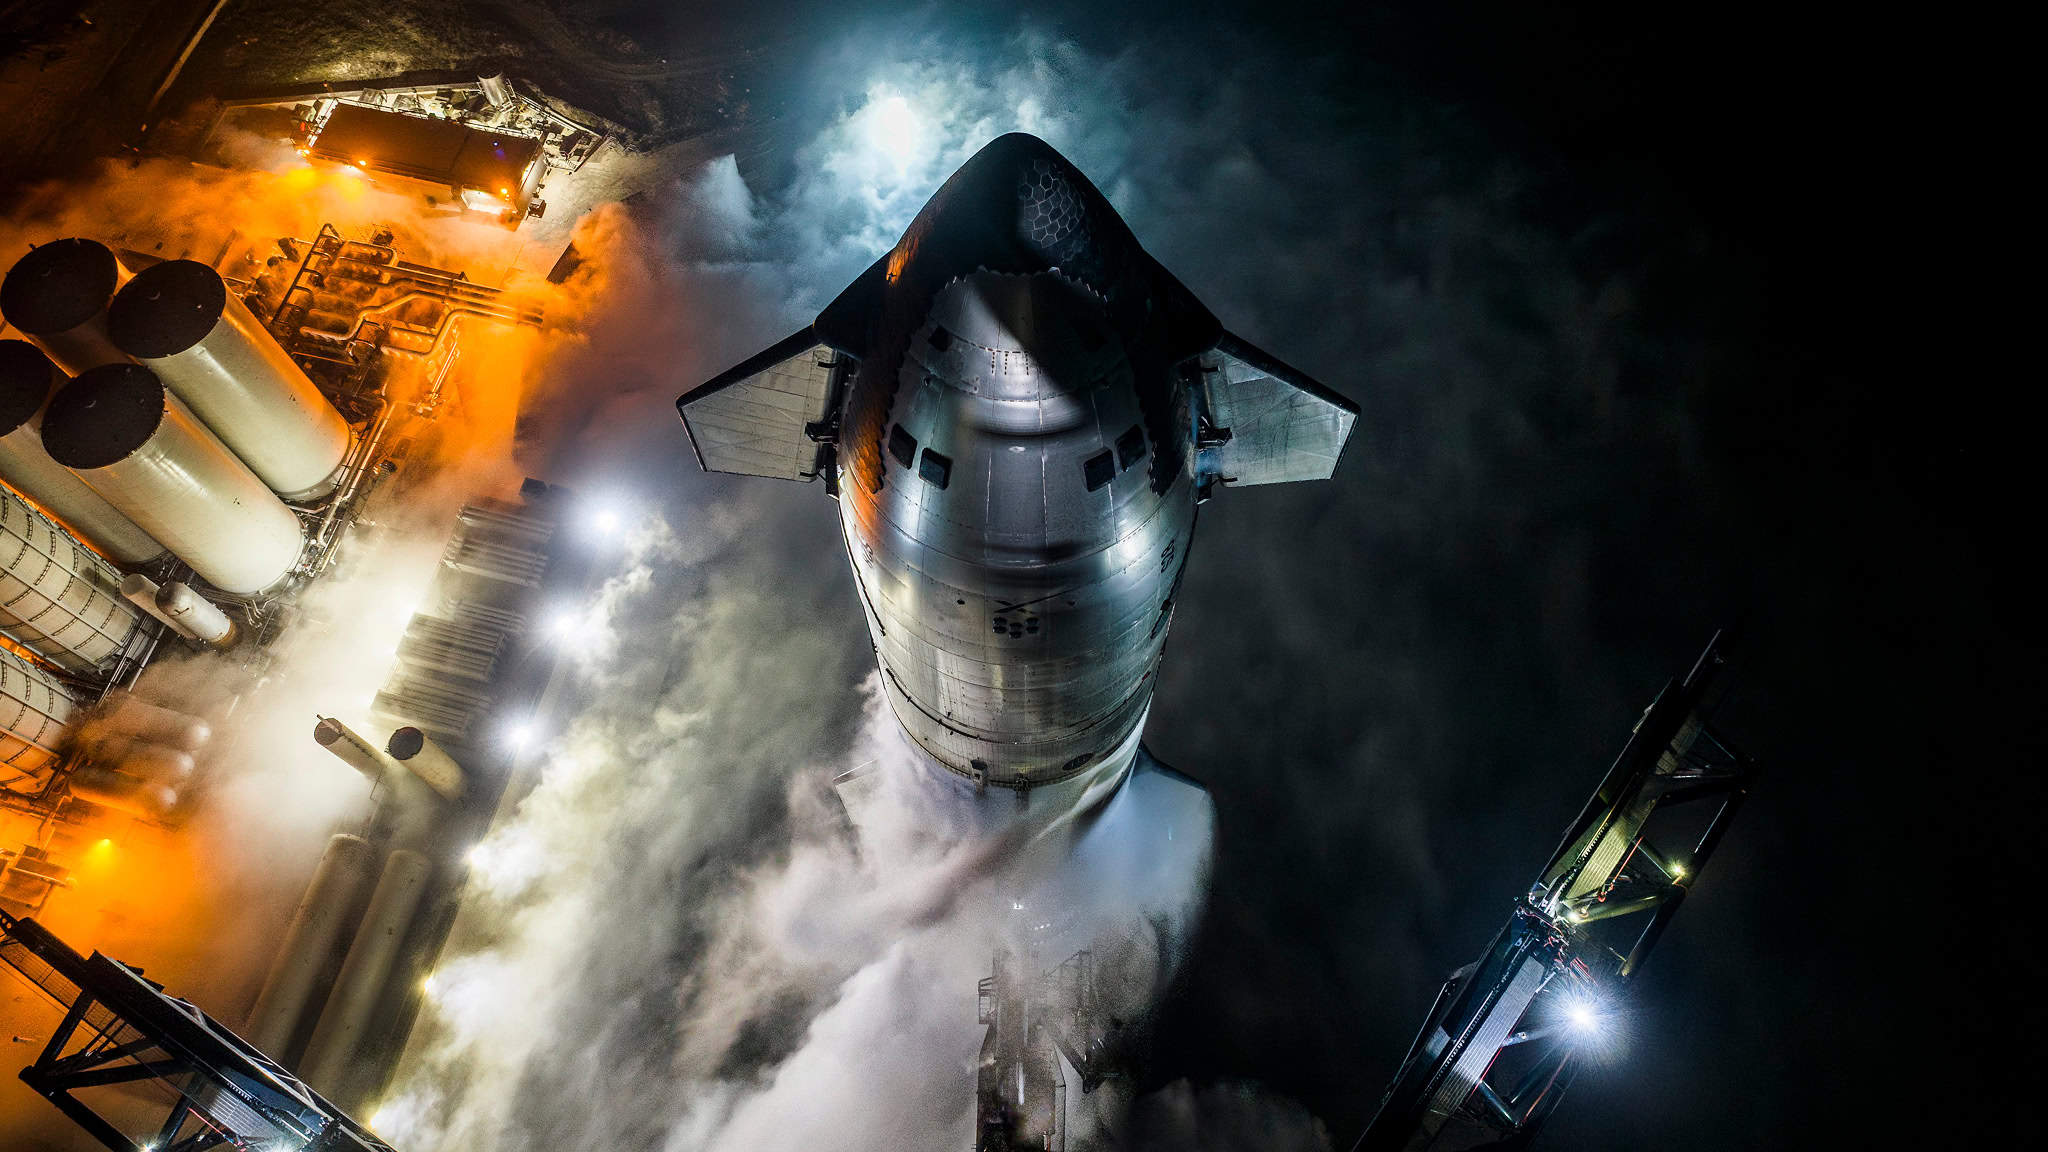
스페이스X가 지상 AI 인프라 사업에서 연환산 약 408억달러(약 55조원) 규모의 계약을 확보하고 1조8000억달러(약 2484조원) IPO를 목표로 하고 있다. 55조원은 완전 공급 가정의 연환산 계약액으로 실현 매출이 아니며 90일 해지 조항이 붙어 있다.
90일 해지 조항 달린 55조원 계약액
CNBC와 포브스 등 다수 언론의 보도에 따르면 스페이스X의 AI 인프라 계약은 모든 용량을 공급한다는 가정의 연환산 금액으로 약 408억달러에 이른다. 계약에는 90일 해지 조항이 포함되어 있어 실제 매출 실현은 고객의 유지 여부에 달려 있다. 앤스로픽은 스페이스X에 월 125억달러를 지급하는 조건으로 합의했다는 로이터 통신의 보도가 이 구도를 뒷받침한다. 다만 해당 로이터 기사 원문은 접근 제한으로 직접 열람이 아직 확인되지 않았다.
2분기 AI 인프라에 21조원 투입
출처: 조사 출처
비즈니스 인사이더가 확인한 CFO 발언에 따르면 스페이스X는 2분기에 AI 인프라에 약 160억달러(약 21조원)를 투입했다. 재무제표상 AI 부문은 아직 영업적자를 기록 중인 것으로 전해졌다. 주가는 고점 대비 약 34% 하락한 상태다.
우주 데이터센터는 공식 연기 아닌 전문가 전망
디지타임스 등 업계 매체에 따르면 우주 데이터센터 사업의 후순위는 회사의 공식 연기 발표가 아니라 전문가들의 전망에 근거한다. 스페이스X는 지상 AI 인프라에 자원을 집중하는 구조로 사업 우선순위를 조정해 왔다. 헤드라인에 등장한 '우주 서버 미룬'이라는 표현은 확정된 일정 변경이 아니라 해석이 얹힌 부분이다.
1조8000억달러 밸류에이션 IPO 준비
시킹알파 보도에 따르면 스페이스X의 IPO 추정 기업가치는 약 1조8000억달러에 이르며 역대 최대 규모가 될 전망이다. SEC 제출 서류(S-1·10-Q)에는 직접 접근이 차단되었으나 CNBC·포춘·비즈니스 인사이더 3개 이상 매체가 동일 내용을 인용해 수치의 신뢰도를 높였다. 엘론 머스크는 버리 등 비판에 대해 AI 사업 실적으로 반박하는 입장을 밝혔다.
향후 확인할 지점은 90일 해지 조항의 행사 여부와 AI 부문의 흑자 전환 시점이다. SEC 공시 원문 열람이 가능해지면 계약 조건과 IPO 일정이 더 정확히 드러날 것이다. 종합하면 헤드라인의 수치와 구도는 다중 출처로 뒷받침되지만 일부 과장이 얹혀 있어 대체로 사실이다.