SK하이닉스 10년 주가 47배·삼성전자 9배, 47배는 한 종목 수익률일 뿐이었다
K반도체 주가가 10년 새 최대 47배 오른 것으로 확인됐으나 이는 SK하이닉스 한 종목의 수익률이고 삼성전자는 같은 기간 약 9배 상승에 그쳤다. 공시·실적 자료를 기준으로 따져본 결과 47배는 산업 전체 성장이 아니라 AI 메모리 호황이 반영된 개별 종목 지표였다.
47배는 SK하이닉스 한 종목 수익률
네이버 금융 일별시세 데이터에 따르면 SK하이닉스 주가는 2016년 초 4만원대에서 2026년 190만원 안팎까지 올라 배수가 약 47배에 달했다. 같은 기간 삼성전자 배수는 약 9배 수준으로 두 종목 격차가 5배 이상 벌어졌다. 배수 계산에는 두 종목 모두 네이버 데이터가 실제보다 1,000원 높게 잡힌 미세 차이가 있었으나 판정에는 영향을 주지 않았다.
실적으로 본 산업 성장은 주가보다 완만
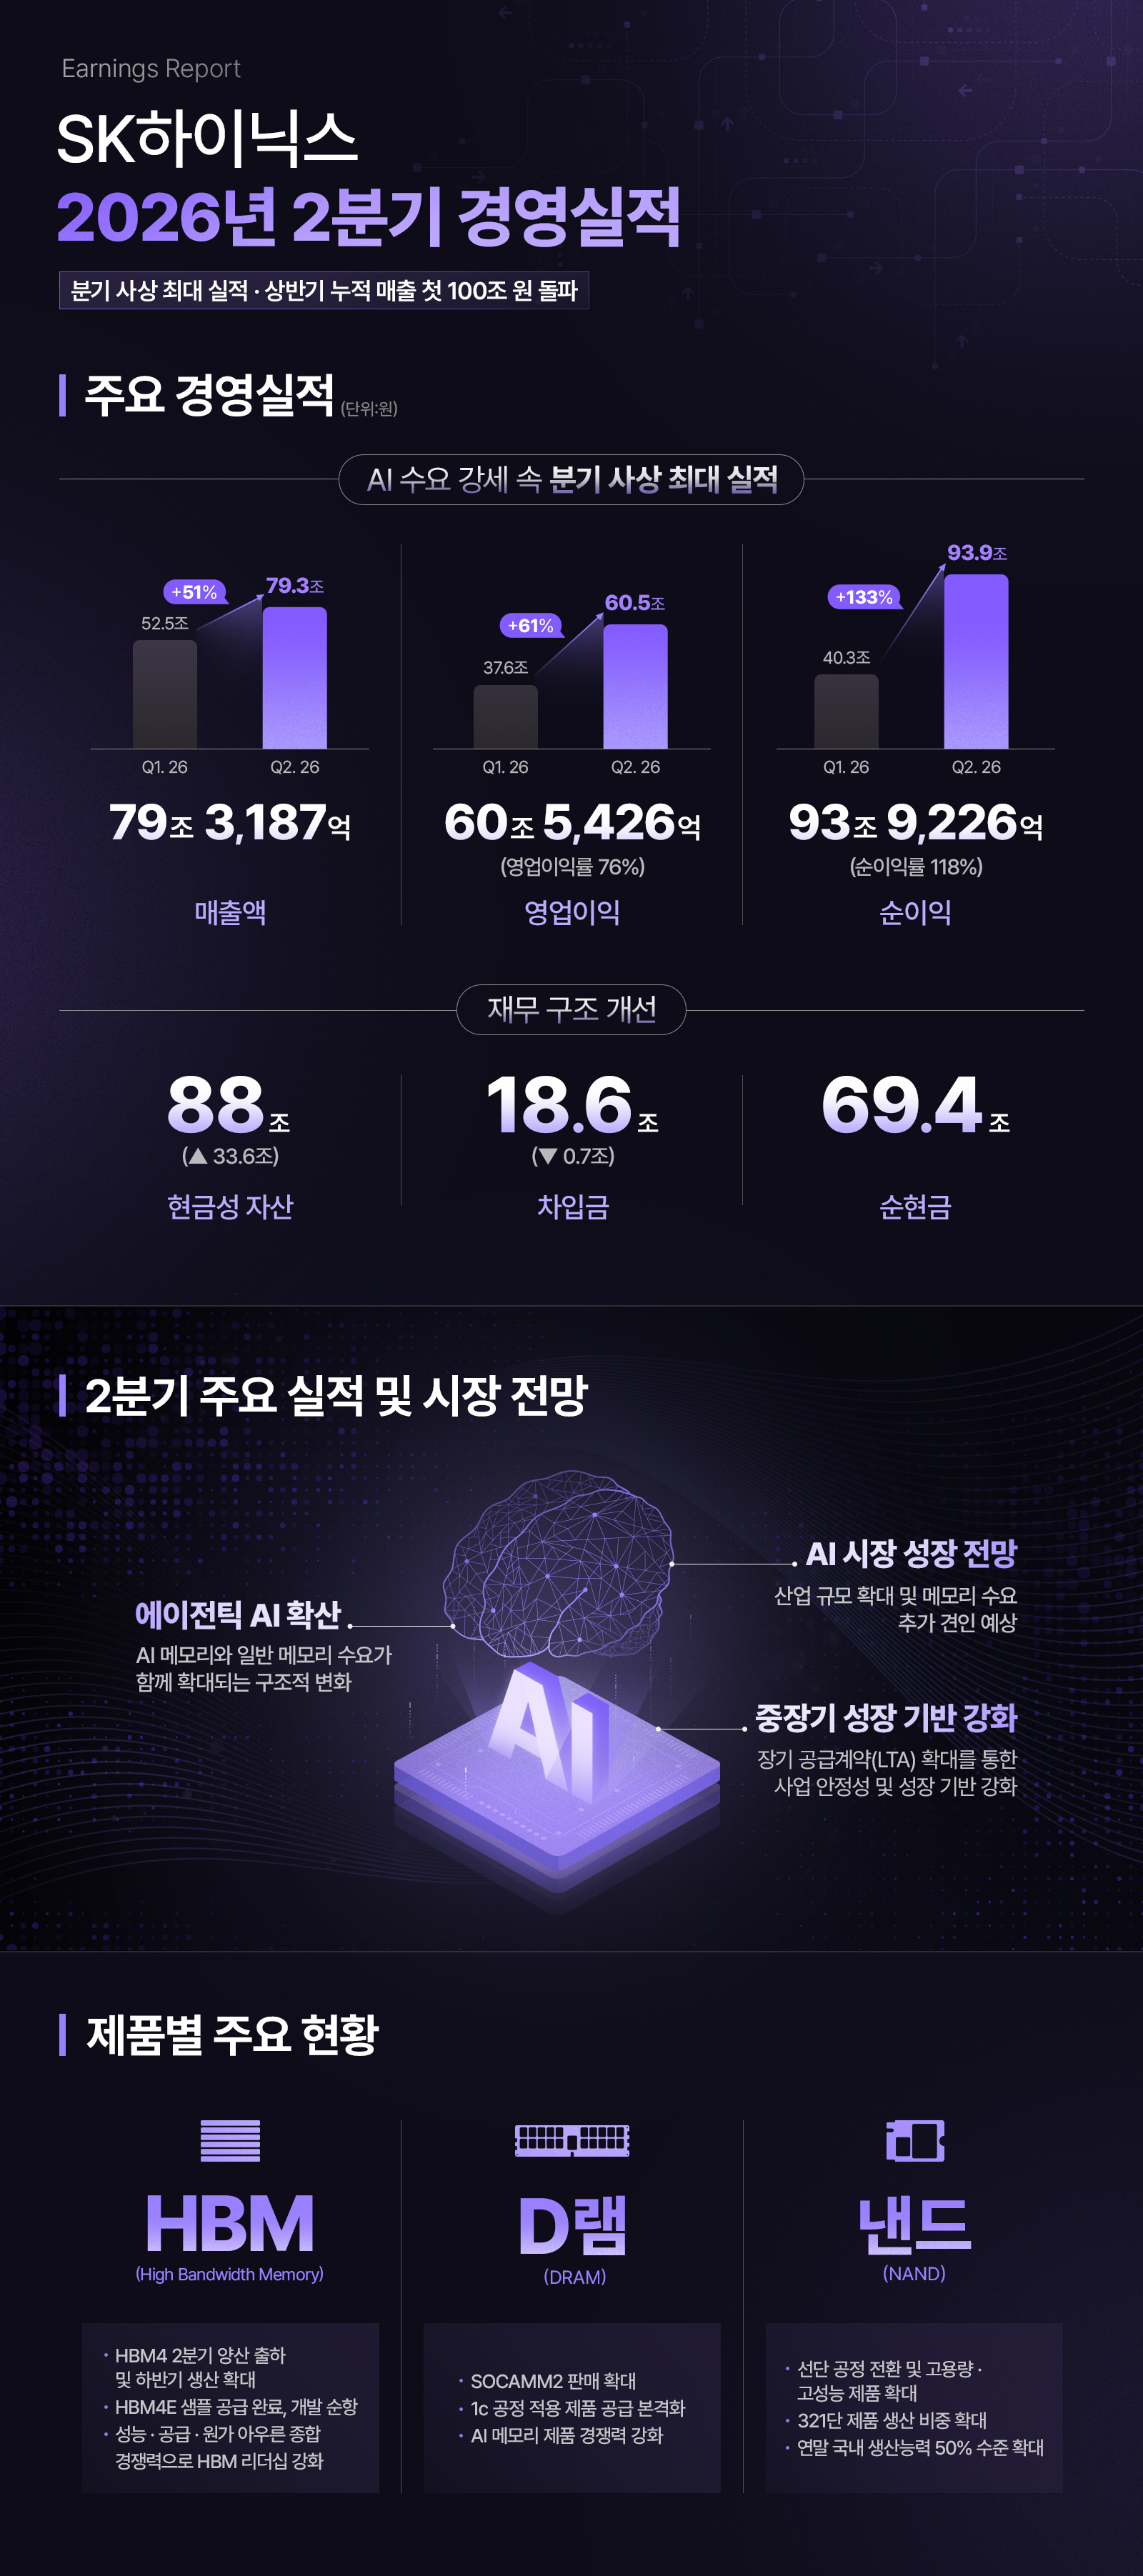
SK하이닉스 2026년 2분기 보도자료에 따르면 회사는 매출의 74.4%를 영업이익으로 기록하며 사상 최고 수익성을 보였다. 삼성전자 DS부문 컨퍼런스 자료에 따르면 2016년 반도체 매출 51조1,600억원·영업이익 13조6,000억원(마진 26.6%)이던 실적이 2026년 상반기에는 매출 209조2,000억원·영업이익 142조9,000억원(마진 68.3%)으로 확대됐다. 산업 전체 수출·생산액 기준으로는 47배 성장에 해당하는 수치가 확인되지 않았다.

출처: 조사 출처
AI 메모리 초호황이 만든 주가 특수
SK하이닉스는 HBM4 양산과 1c D램, 321단 낸드 양산 계획을 공식 발표했고 40조원 규모 자사주 소각도 진행했다. 발표문에 따르면 이런 기술·주주환라 환대가 AI 인프라 수요와 맞물리며 주가 상승을 견인했다. 주가 배수는 이런 호황과 자사주 소각 등 시장 특수가 복합 반영된 지표로 산업 실질 성장률과는 성격이 다르다.
2026년 실적은 회계검토 전 잠정치
두 회사 모두 2026년 실적이 외부 회계검토 전 잠정 수치라고 단서를 달아 공시했다. 한국거래소 원데이터는 인증 제한으로 직접 확인이 불가능해 공개 데이터 소스 3곳으로 교차 대조했고 다음 금융과 구형 네이버 시세 페이지는 접속이 차단돼 쓰지 않았다.
제목만 독면 과장되게 읽히는 구조
원 기사 제목의 'K반도체 47배'는 부제로 한 종목으로 한정하고 있으나 제목 단독으로는 산업 전체 성장처럼 읽힌다. 주가 배수와 산업 성장을 구분하지 않으면 투자 판단에서 오해가 생길 수 있다. 결론적으로 47배라는 수치 자체는 대체로 사실이나 그것이 가리키는 범위는 SK하이닉스 한 종목 수익률로 한정된다.
향후 회계검토가 끝난 2026년 연간 확정 실적과 한국거래소 원데이터 접근 가능 여부가 다시 확인할 지점이다. 산업 전체 수출·생산액 통계가 나오면 주가 배수와 실질 성장의 격차를 정량 비교할 수 있다.