AI 데이터센터 투자 시나리오 10조3000억달러, 철도 붐 평균 GDP비중 뛰어넘는 투영 제시
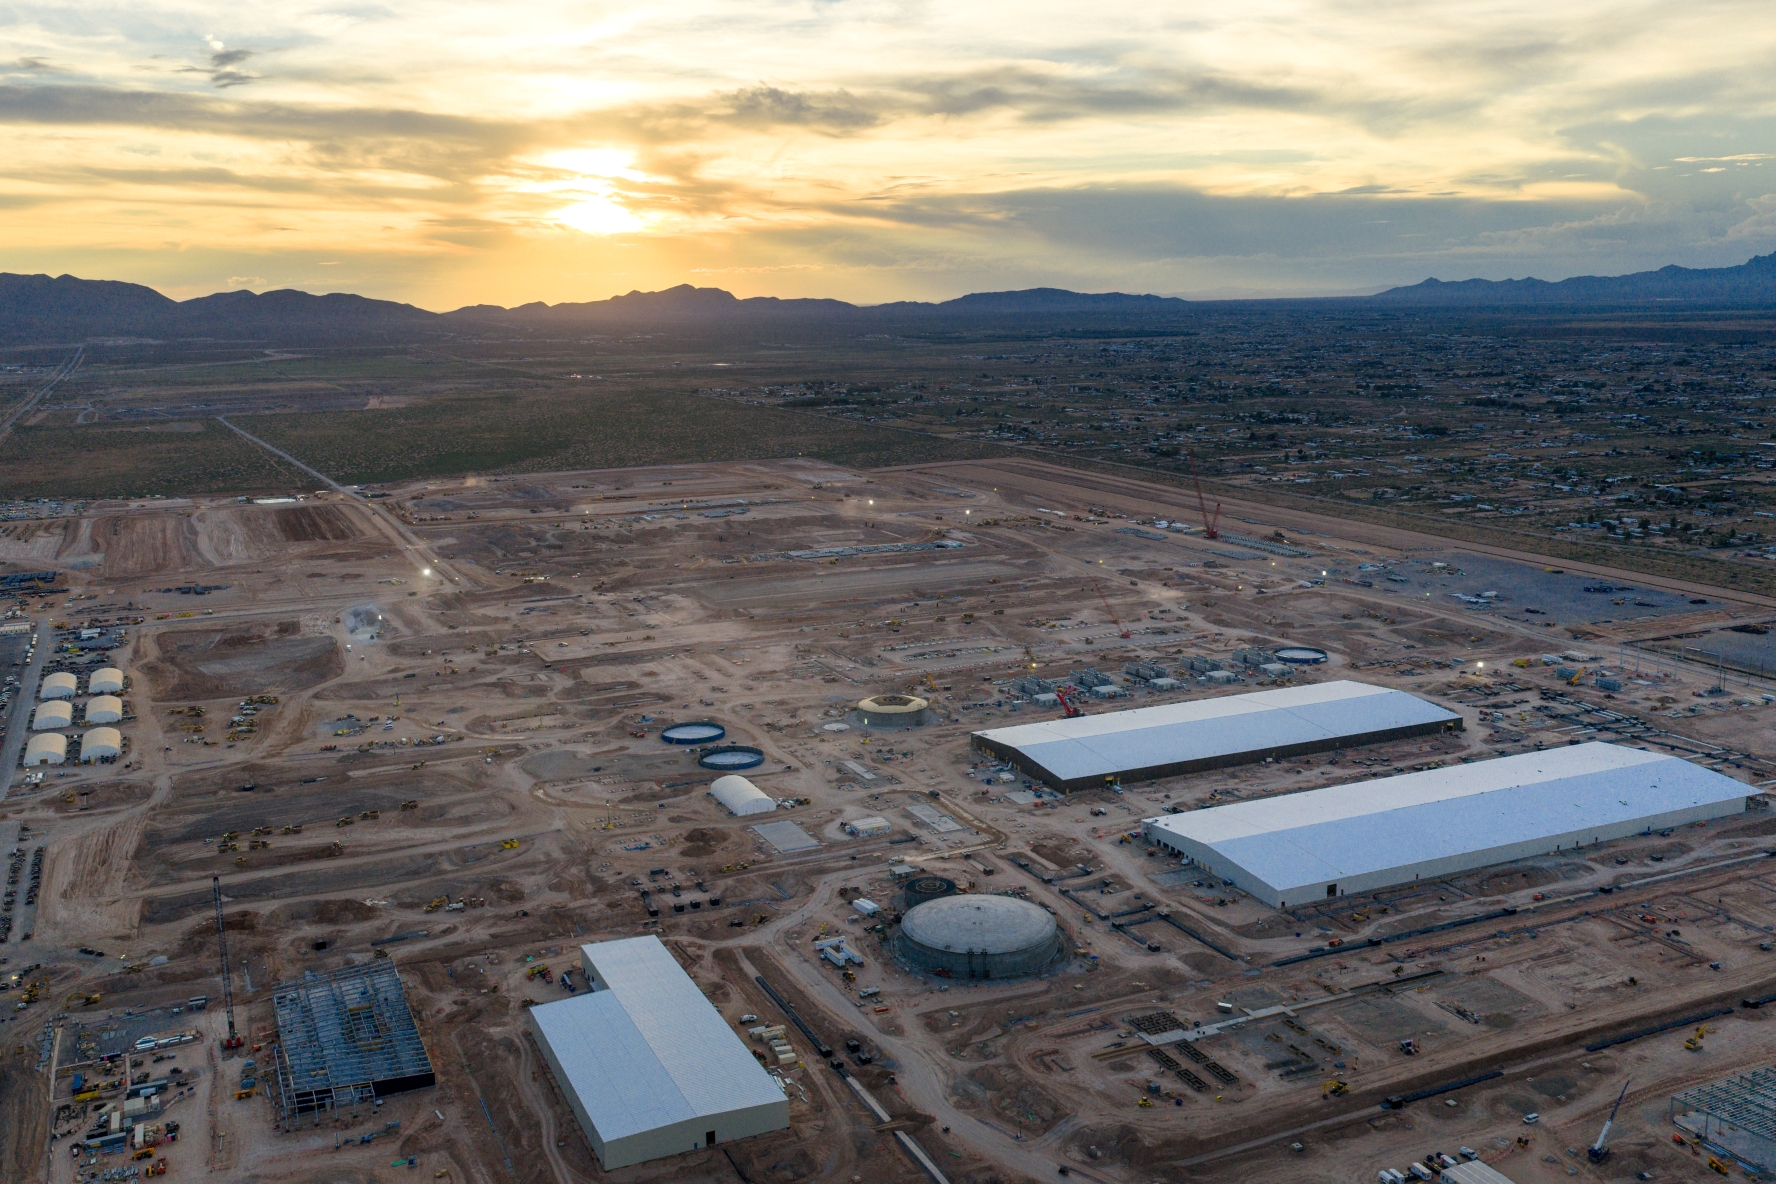
브루킹스연구소 논문은 2026년 8월 공개된 시나리오에서 미국 AI 인프라 총투자를 10조3000억달러(약 1420조원), GDP의 3.63%로 추산했다. 이는 19세기 철도 붐 평균 투자비중 2.24%를 넘서는 수준이지만 실현된 투자는 아직 그에 미치지 못했다.
철도 붐 평균은 넘지만 피크는 아직 못 넘은 투자
논문에 따르면 AI 데이터센터 붐의 투자 비중은 기간 평균으로 철도 붐(GDP의 2.24%)을 앞선다. 다만 철도 공사비가 1870년과 1881년에 GDP의 4%를 초과한 해가 있었고, 이 경우엔 AI가 우위가 아니다. 에코노미스트 폴 케드로스키는 2025년 7월 당시 실현된 AI 데이터센터 캐펙스가 철도 피크 지출의 약 20% 수준이라고 추산했다.
10조3000억달러는 전망치가 아닌 시나리오
논문 발표문에 따르면 10조3000억달러는 "전망이 아니라 시나리오"다. 공표된 프로젝트 파이프라인을 기반으로 총 226.9GW 용량이 모두 완공된다는 가정의 투영이다. 같은 저자의 3월 초안은 8조2000억달러, GDP의 2.8%였고 발표본에서 상향돼 가정에 따른 민감도가 크다는 점이 드러났다.
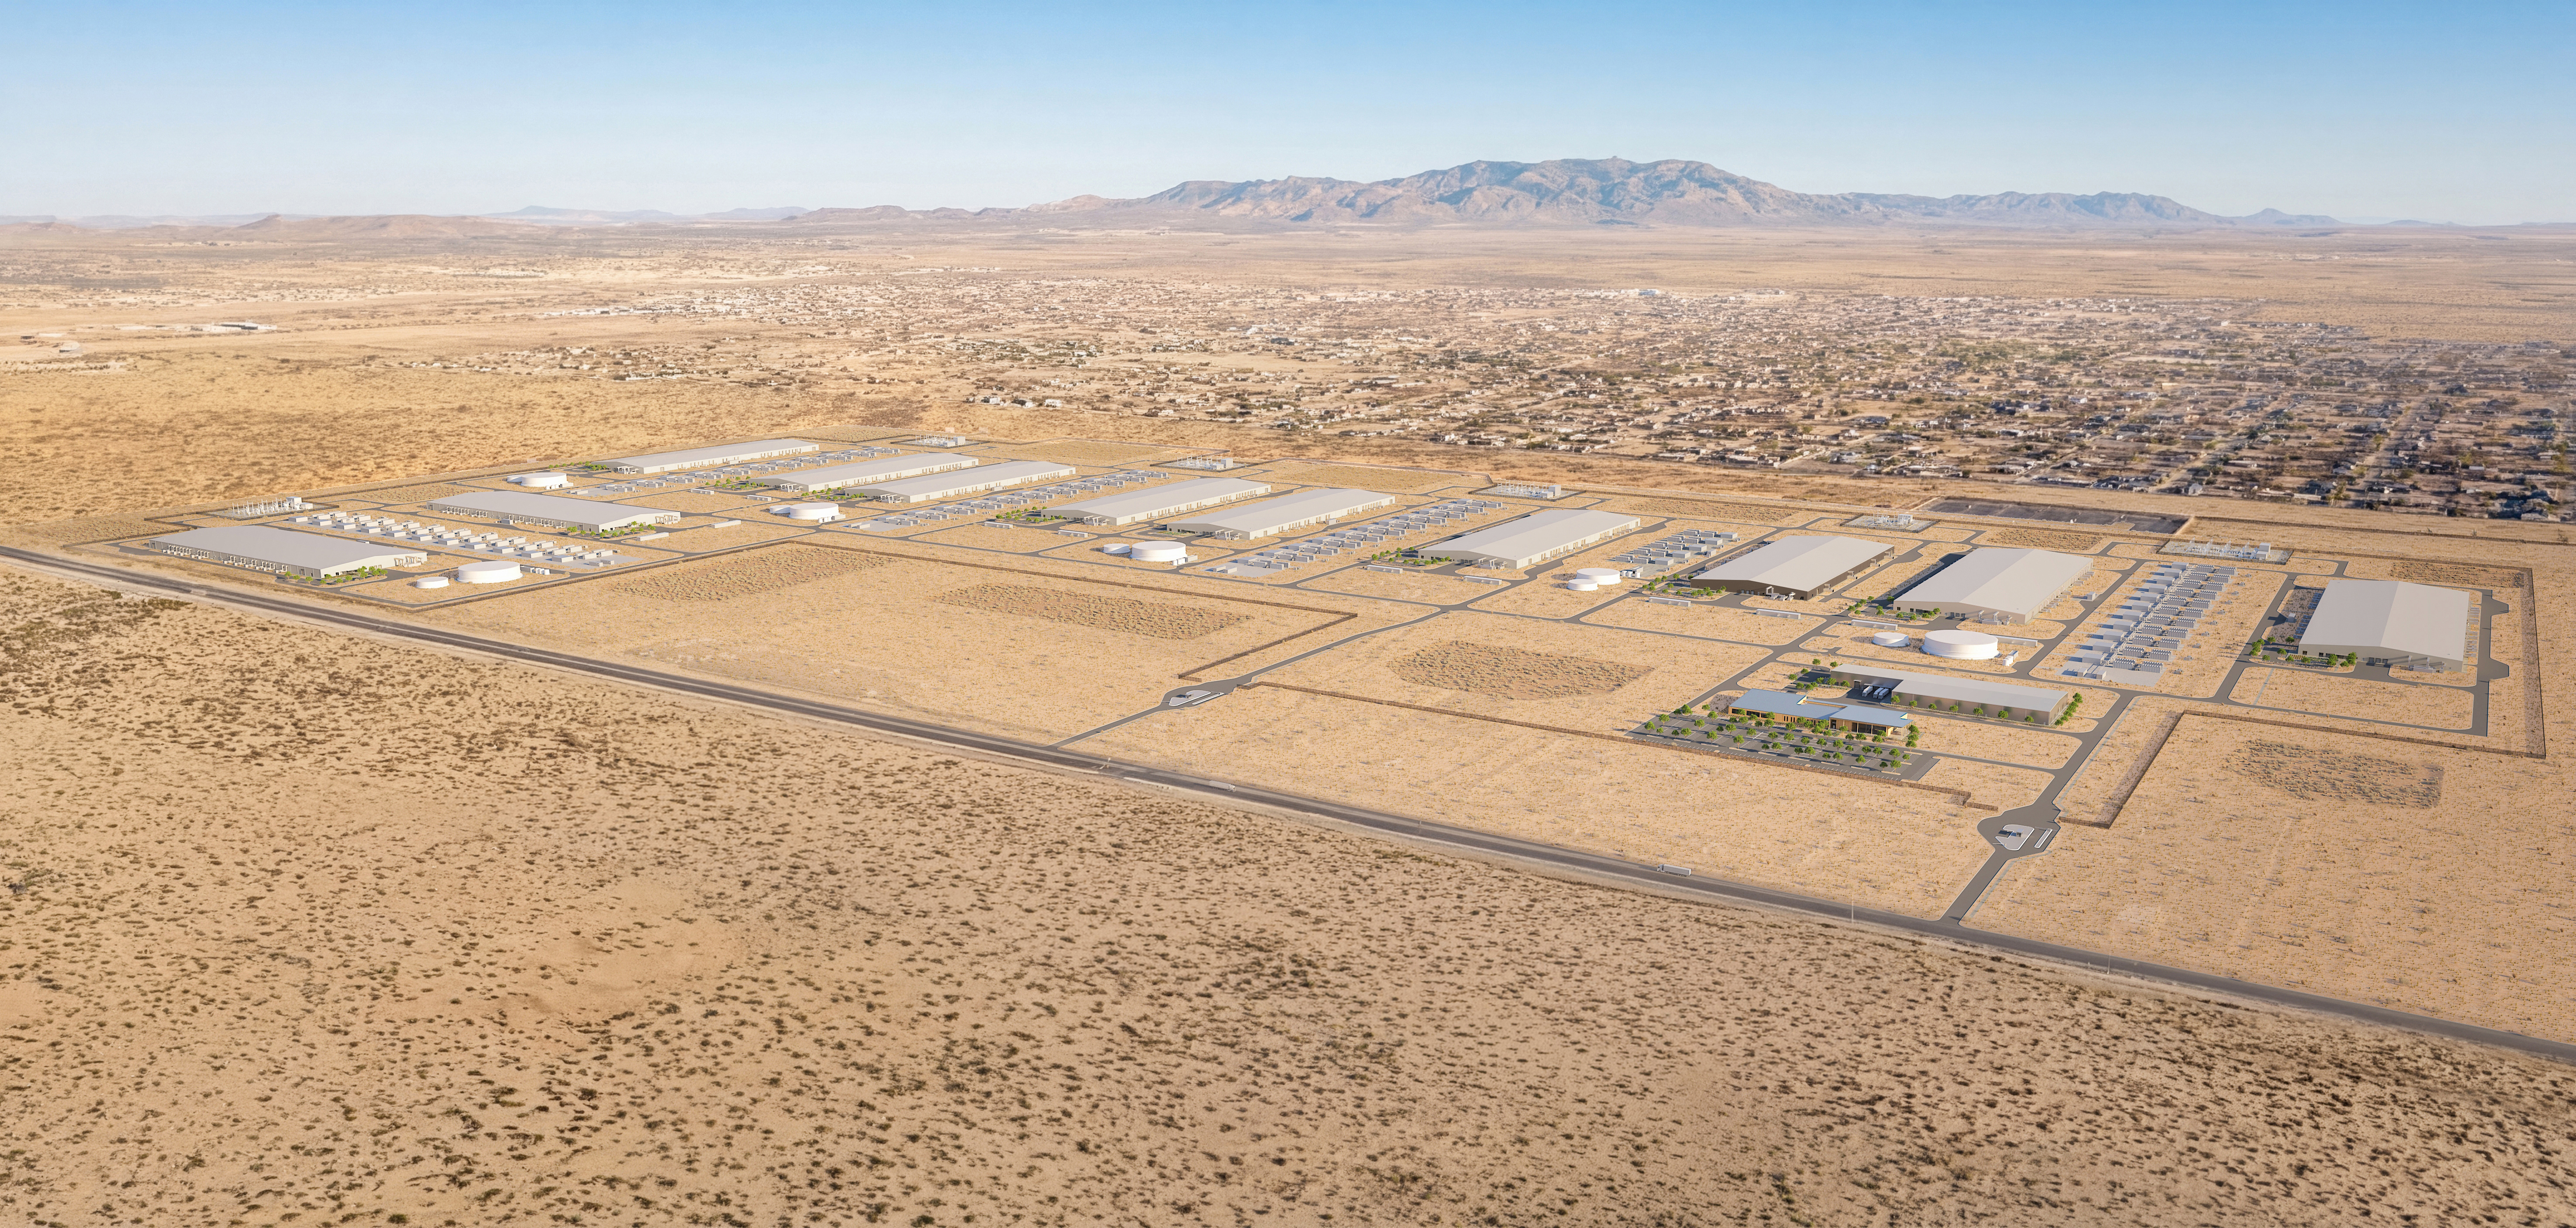
출처: 조사 출처
실현된 투자 수준은 GDP의 1.3% 안팎
케드로스키는 2026년 7월 BIS 보고서를 인용해 AI 캐펙스 붐이 모든 비군사적 붐을 초과했다고 정정했다. 반면 실현 투자는 데이터센터 시공 연간 750억달러(약 103조원, GDP의 약 0.25%)와 빅테크 캐펙스 4000억달러(약 552조원) 이상, GDP의 약 1.3%로 철도 붐 평균에 미달한다. 국제결제은행(BIS)도 동일한 방향의 추세를 확인했다.
저자 스스로 리스크 판단은 시기상조라 지적
논문은 역사 비교치가 근사치이며 완전히 조화된 국민계정 기준이 아니라고 명시했다. 저자는 AI 붐이 이미 체계적 금융 리스크라고 결론짓기엔 시기상조라고 덧붙였다. 논문 제목이 ' Financing the AI Buildout'인 만큼 조달 구조 분석이 주된 목적이다.
226.9GW 완공 여부가 나눌 승부
가정의 핵심은 미완공 용량 226.9GW가 실제로 완공되는지 여부다. 전력 인프라 지연 사례가 이미 이머징하면서 파이프라인 대비 실현율이 향후 지표가 된다. 조달을 담당하는 채권·사모금융 시장의 규모와 구조도 후속 확인 지점이다. 실현 투자가 아직 철도 피크를 넘지 못한 상태에서 10조3000억달러 시나리오의 추세 비교는 대체로 사실로 판정된다.