증권가 현대제철 목표주가 상향 — 미국 제철소 착공에 AI 수주·반덤핑 관세 호재 겹쳤다
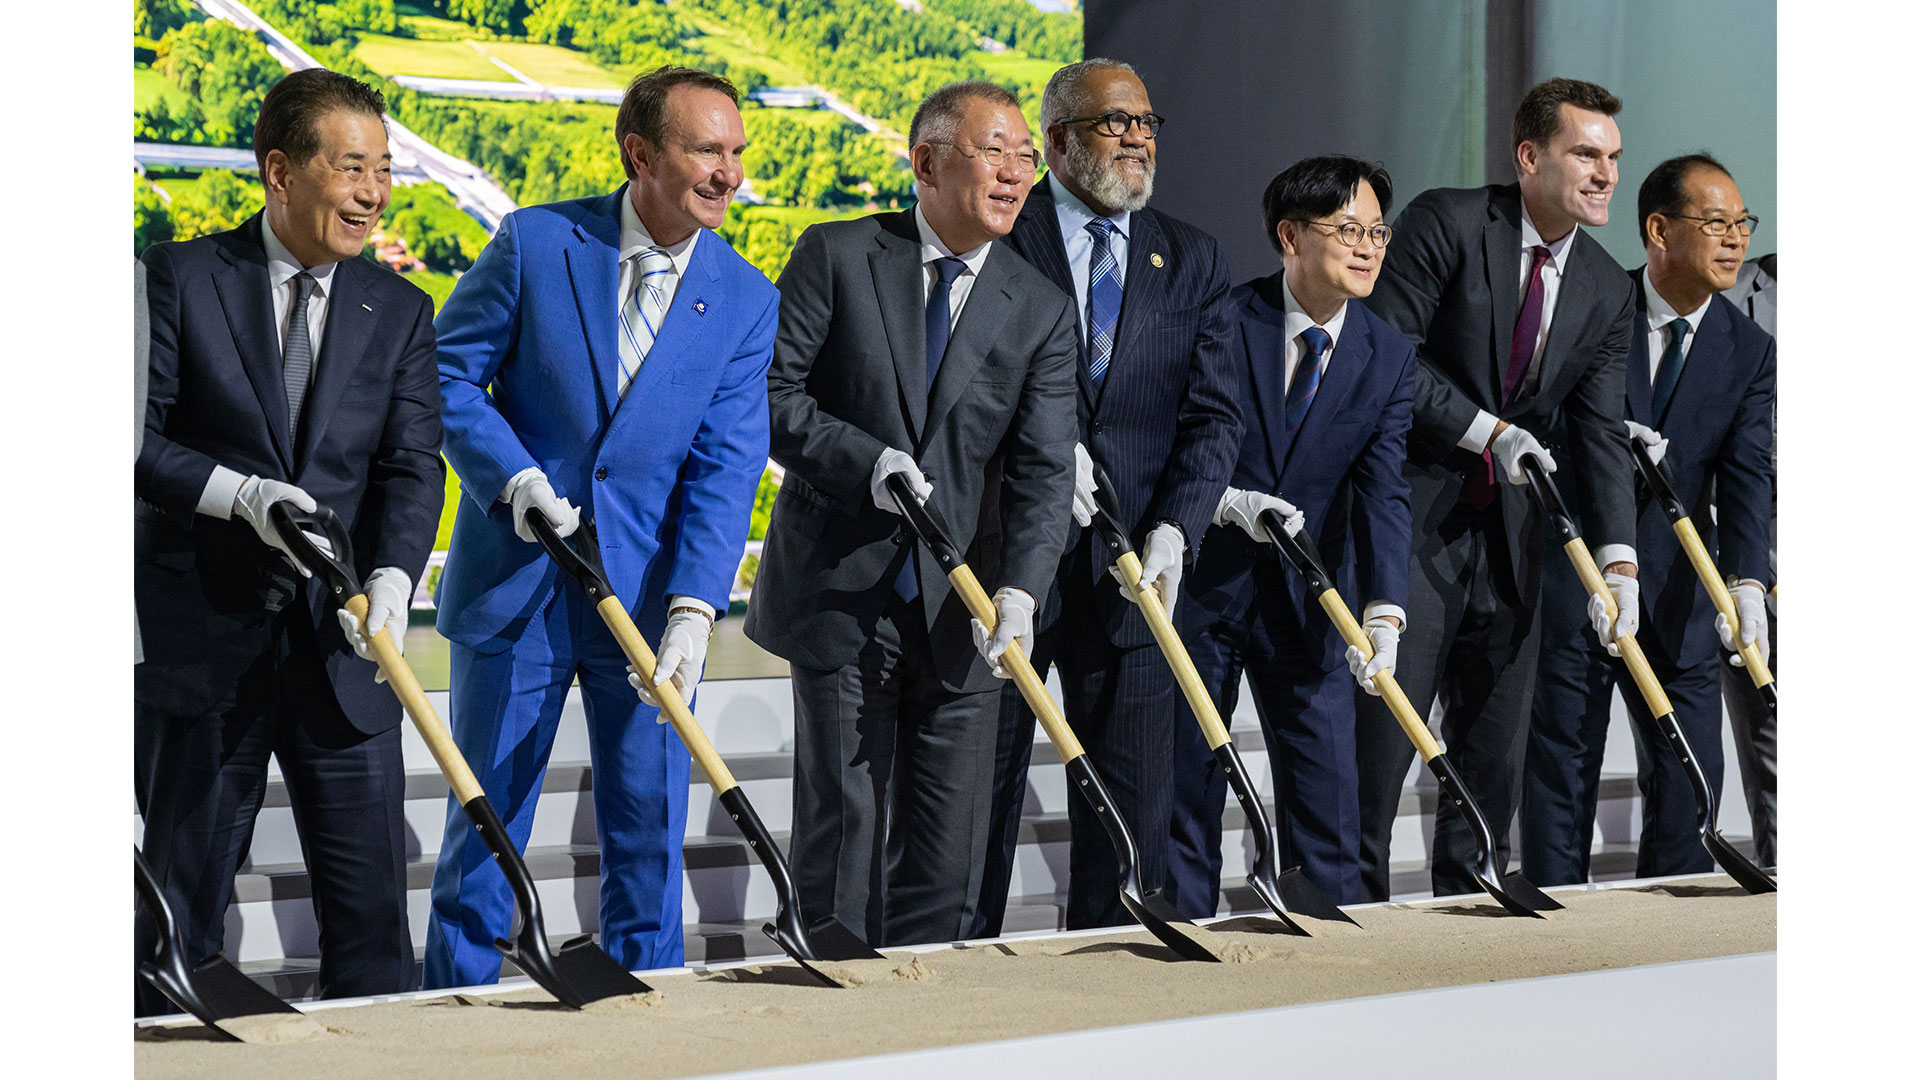
증권가가 9월 21일 현대제철 목표주가를 잇달아 상향했다. 미국 제철소 기공식에 AI 인프라 수주와 반덤핑 관세까지 호재가 겹치면서 투자 판단이 한꺼번에 개선된 결과다.
미국 루이지애나 제철소 기공식이 상향의 출발점
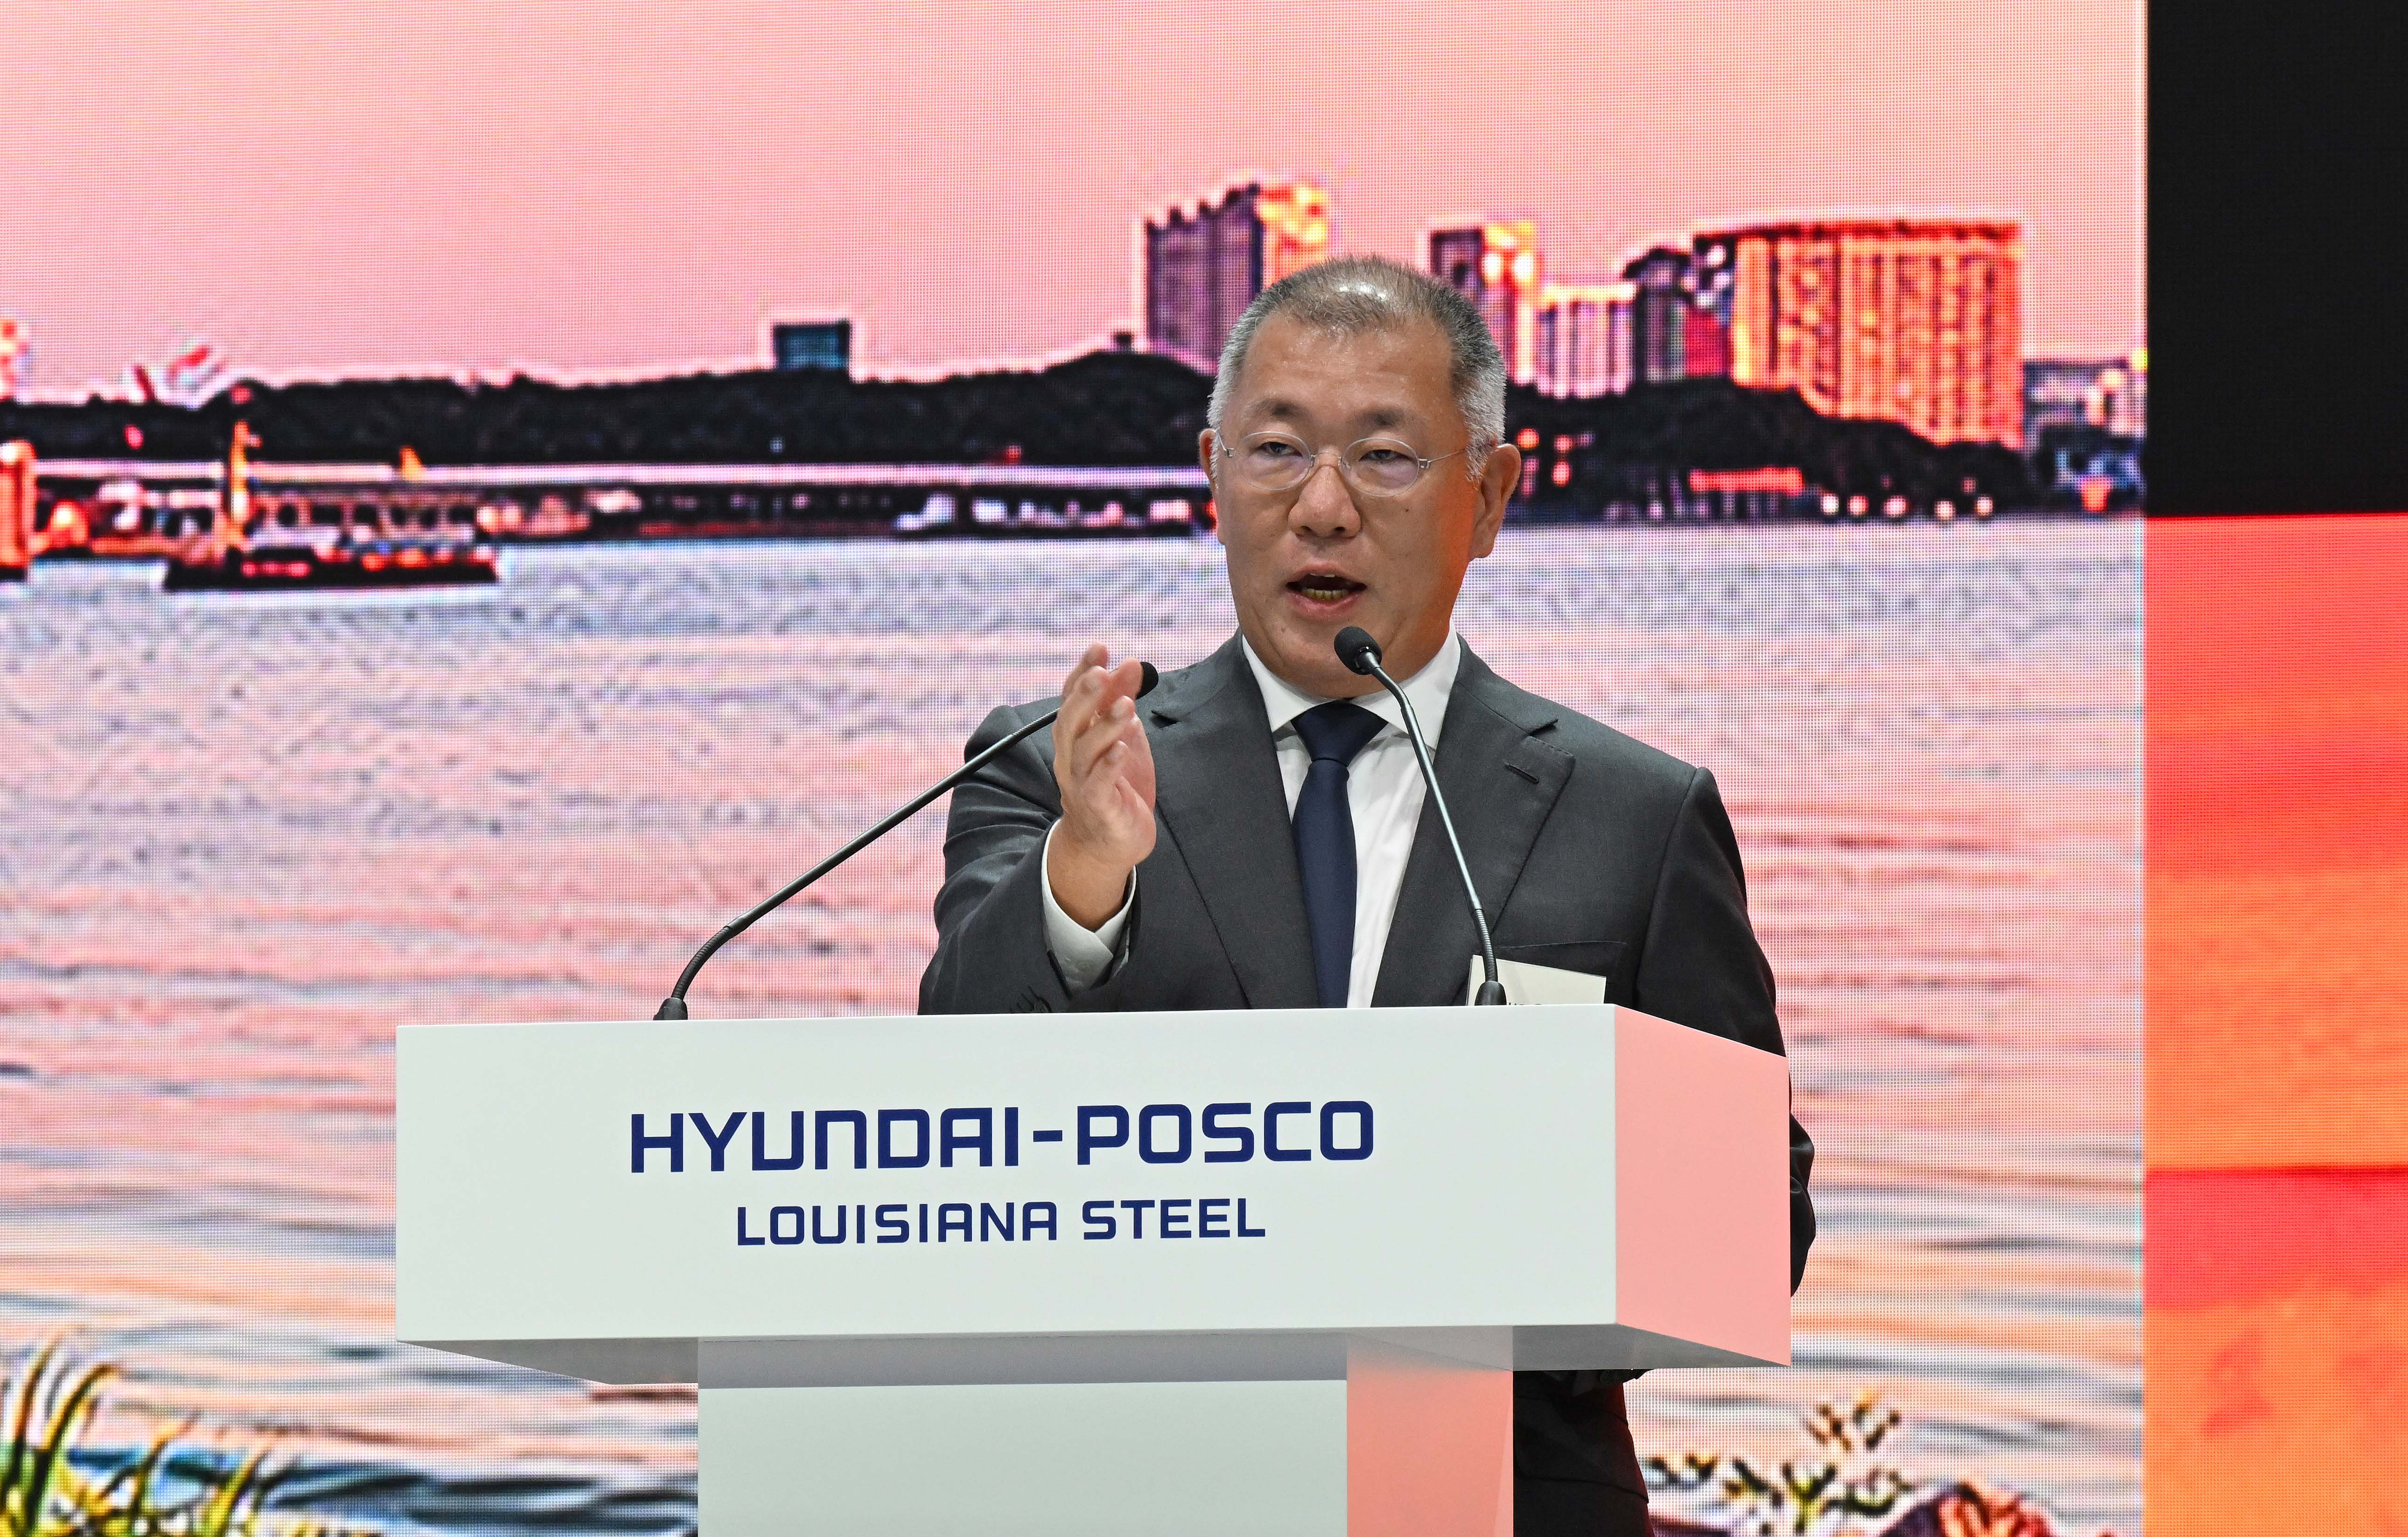
현대자동차그룹 보도자료에 따르면 그룹은 미국 루이지애나주에 연간 270만톤 규모의 통합제철소를 건설한다. 이 제철소는 2026년 기공을 거쳐 2029년 가동을 목표로 하고, 전기로 기반으로 생산한다. 증권사들은 현지 내재화 생산이 미국시장 공급망 리스크를 낮춘다고 평가했다. 상향 리포트들은 이 기공식을 목표주가 재산정의 직접 근거로 들었다.
AI 인프라 수주가 새 수익원으로 떠올랐다
연합인포맥스 보도에 따르면 현대제철은 AI 데이터센터용 철근 수주를 확대하고 있다. 미국 AI 인프라 투자 붐에 편승해 강재·철근 수요가 늘어난다는 전망이 리포트에 반영됐다. 다만 업계에서는 AI 호재의 실적 기여가 당분간 제한적이라는 평가도 함께 나왔다.
출처: 조사 출처
반덤핑 관세와 열연가격이 내수 마진을 지탱
아주경제 보도에 따르면 미국의 철강 반덤핑 관세가 수입 억제 효과를 내고 있다. 관세 효과로 수입이 줄어 내수가격이 오른다는 분석이 제시됐으나, 그 양적 인과는 통계 원자료로 아직 확증되지 않았다. 열연 판가는 회사 보도자료 기준 약 1200달러 수준이며 일부 보도에서 1300달러로 추정한 수치와 근소한 차이가 있다.
2분기 실적은 여전히 부진한 상태다
컨콜 보도와 인베스트조선 보도가 일치하는 바, 현대제철 2분기 영업이익은 577억원으로 전년 동기 대비 43%포인트 감소했다. 일부 보도에 등장한 HPLS 매출 5조5000억원과 순이익 6100억원 등은 애널리스트 추정치이며 공식 실적이 아니다. 목표주가 상향 이틀 뒤인 9월 23일 주가는 전일 대비 9.97%포인트 하락한 3만2050원으로 마감했다. 호재 발표와 단기 주가 움직임이 분리되어 흘렀다.
목표주가 상향의 실질 효과는 향후 실적으로 확인해야 한다
4개 핵심 근거인 목표주가 상향, 미국 제철소 기공식, AI 수주, 반덤핑 관세는 독립 매체 보도로 서로 부합한다. 다만 증권사 리포트 원문과 DART 공시 원문은 아직 확보되지 않았고, AI 호재의 기여 규모도 확정 수치가 없다. 주장 전체를 놓고 보면 대체로 사실이라는 판정이 나온다. 남은 확인 지점은 상반기 이후 분기별 실적 개선 폭과 미국 제철소 건설 일정 준수 여부다.