반도체 호황에도 한국 잠재성장률 1%대 중반, OECD 전망 1.66%로 추가 하락
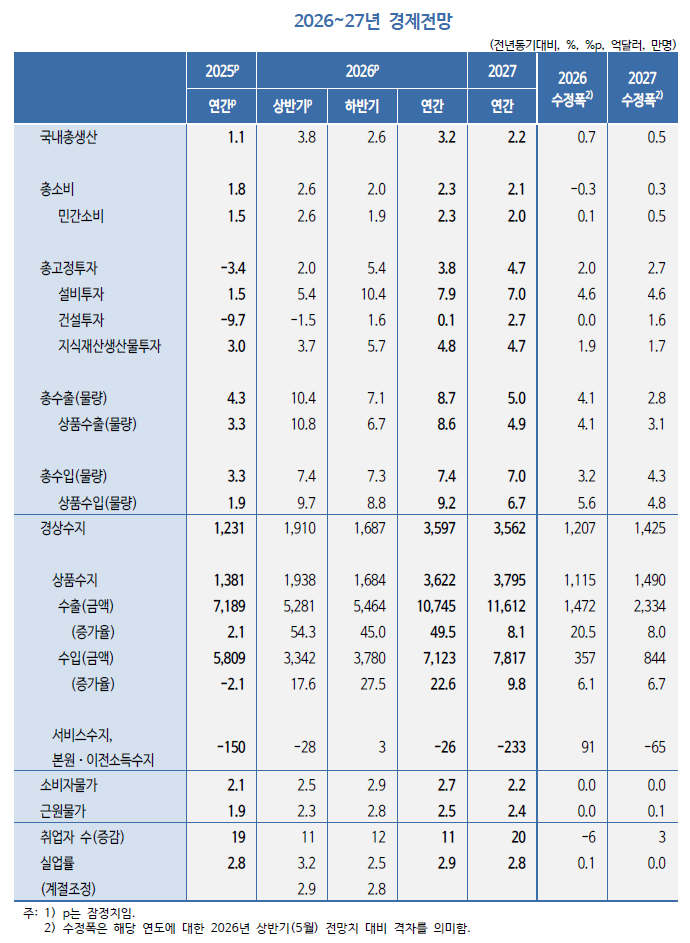
OECD와 KDI 전망에 따르면 반도체 수출 호황 속에서도 한국의 잠재성장률은 2026년 1.66%, 2027년 1.52%로 1%대 중반에 머문다. 성장의 단기 동력과 구조적 체력의 괴리가 뚜렷해지면서 잠재성장률의 추가 하락이 공식 전망에 반영됐다.
반도체 호황이 잠재성장률로 이어지지 않는 구조
OECD 공개 API로 확보한 잠재성장률 원자료에 따르면 한국의 잠재성장률 전망은 2026년 1.66%, 2027년 1.52%다. 이는 반도체 중심 수출 실적이 호조를 보이는 기간과 겹치지만 성장 잠재력 수치에는 반영되지 않는다. 잠재성장률은 인구·생산성·투자 같은 구조 변수로 산출되기 때문에 일시적 수출 호황이 수치를 끌어올리지 못한다.
KDI도 1%대 중반 전망, 고용·투자 지표는 정체
KDI 전망보고서에 따르면 한국의 잠재성장률은 1%대 중반 수준으로 추정됐다. 뉴시스와 KDI 관계자 일문일답에서 KDI는 1%대 중반 판단을 유지하는 입장을 밝혔다. 한국은행 경제전망보고서도 성장률 전망과 잠재성장률의 격차가 유지되는 그림을 제시한다.
한국은행은 2026~27년 2% 밑돎 전망
한국은행이 국회 제출 답변에서 2026~27년 성장률이 2%를 다소 밑도는 수준이 될 것이라고 전했다. 이 답변 원문은 연합뉴스 보도를 경유해서만 확인되며 원문 직접 열람은 아직 확인되지 않았다. 실제 성장률조차 2%에 미달하면 잠재성장률과의 격차는 오히려 좁혀지는 셈이다.
2030년대 0%대 후반까지 하락하는 KDI 장기 전망
KDI 공식 장기 전망에 따르면 잠재성장률은 2030년대 0%대 후반까지 하락하고 2040년대에는 0% 내외에서 후반 소폭 역성장 가능성까지 제시됐다. '고착화'보다 추가 하락 경로가 공식 시나리오라는 점이 원자료가 확인한 핵심 차이다. 인구 감소와 생산성 둔화가 겹치는 만큼 반도체 호황 주기가 지나면 격차는 더 벌어질 수 있다.
숫자 개정과 확인 과제
OECD 수치는 기존 보도의 1.71%/1.57%에서 1.66%/1.52%로 소폭 하향 개정됐으며 결론에는 영향이 없다. 이번 조사에서 OECD 웹페이지 접근이 차단돼 대신 OECD SDMX 공개 API의 원자료(CSV)를 직접 수집해 수치를 확립했다. 한국은행 국회 답변 원문과 KDI 부록 원표의 정확한 위치는 후속 확인 과제로 남는다.
반도체 수출이 호조를 보이는 동안에도 잠재성장률 전망은 1%대 중반에서 추가 하락 경로를 그리고 있다. 원자료로 확인된 수치를 종합하면 이 주장은 대체로 사실이다. 향후 한국은행 답변 원문과 KDI 부록 원표의 직접 채증이 남은 확인 지점이다.