Suben los CDS de Meta, reflejo de un mayor riesgo percibido de impago
Verdadero
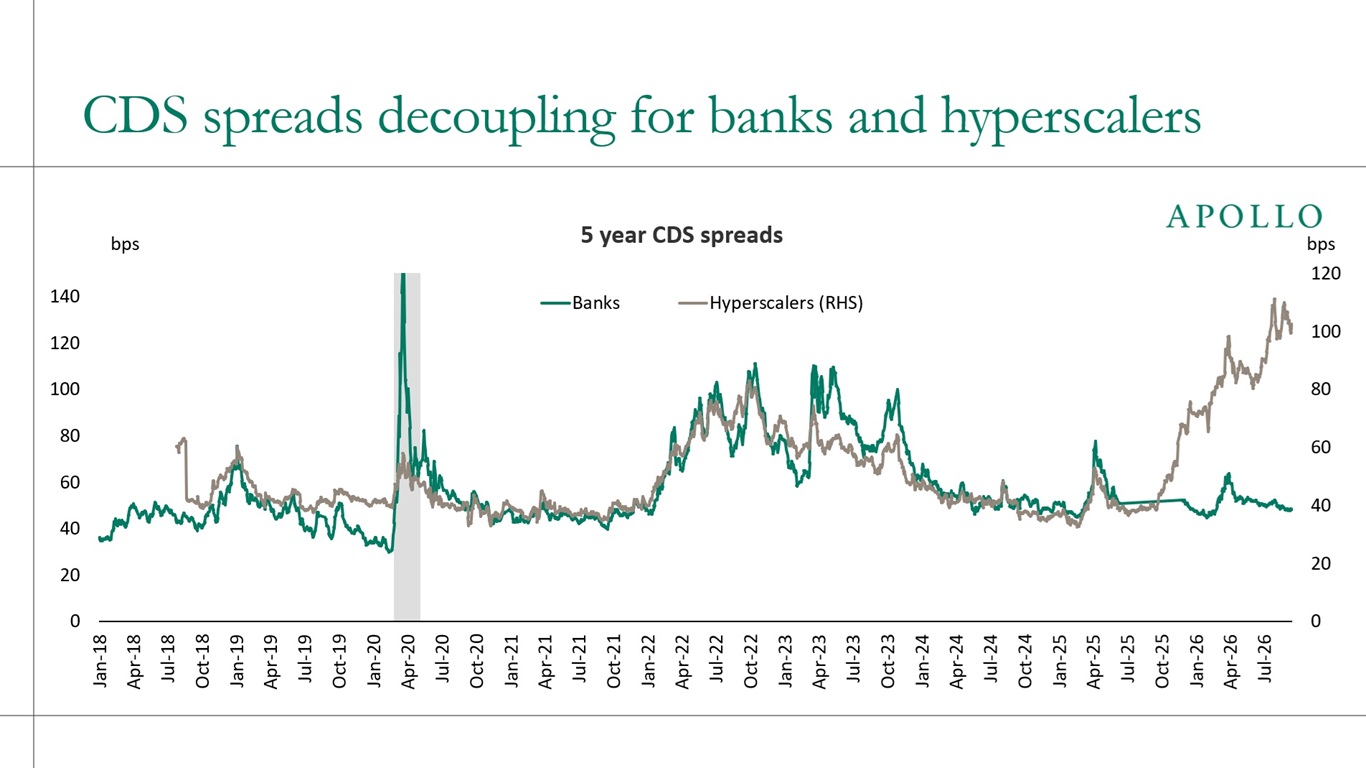
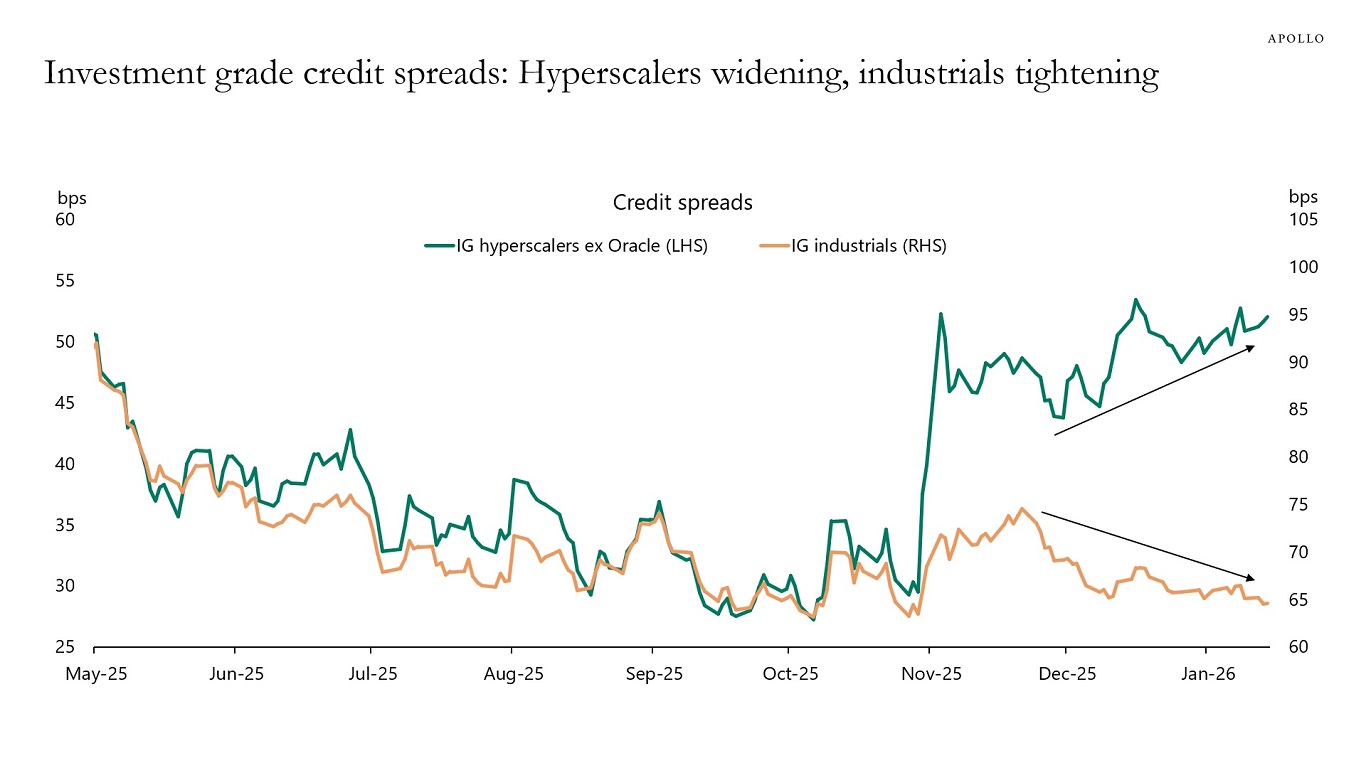
Los spreads de los credit default swap (CDS) de Meta han registrado una subida, un movimiento que el mercado interpreta como un aumento del riesgo percibido sobre la deuda de la compañía. Los datos provienen de análisis difundidos por Apollo y fueron recogidos por medios como Sedaily y Protos.
Qué indican los CDS
Los contratos de CDS funcionan como un seguro contra el impago de una empresa: cuando su precio sube, el mercado está asignando mayor probabilidad a dificultades financieras. El incremento en los CDS de Meta sugiere que los inversores están revisando su valoración del riesgo crediticio de la compañía, en un contexto de fuerte expansión del gasto en infraestructura de AI.
Contexto y datos disponibles
El movimiento queda documentado en gráficos publicados por Apollo Academy y en materiales de marca de la propia empresa incluidos en la investigación. Los detalles sobre la magnitud exacta del aumento o los plazos concretos no se especifican en los materiales disponibles, por lo que debe tratarse esa dimensión con cautela.
Implicaciones para el sector tecnológico
Una subida de los CDS de una compañía de la talla de Meta es un indicador que suelen vigilar de cerca los mercados de renta fija, dado que puede anticipar cambios en las condiciones de financiación de las grandes tecnológicas, muy activas actualmente en inversiones en centros de datos y semiconductores.
La afirmación de que los CDS de Meta han subido resulta, según los datos disponibles, Verdadero.
- https://www.businesstimes.com.sg/startups-tech/technology/credit-derivatives-meta-start-trading-after-big-bond-sales
- https://en.sedaily.com/international/2026/07/28/ai-investment-fears-grow-as-big-tech-cds-premiums-hit
- https://www.cnbc.com/2026/07/24/bond-market-anxiety-ai-capex-spending.html
- https://protos.com/credit-default-swaps-forecast-ai-bankruptcies/
- https://hooks.advisorperspectives.com/articles/2026/08/03/there-carnage-hyperscaler-credit
- https://cryptobriefing.com/jpmorgan-cds-basket-ai-hyperscalers-hedging/
- https://www.apollo.com/wealth/insights-news/insights/daily-spark/hyperscaler-cds-widening-is-not-a-dealer-inventory-story
- https://protos.com/metas-ai-bond-just-hit-a-record-low-as-its-stock-soared/
- https://www.cnbc.com/2026/07/24/moodys-ai-spending-credit-quality-amazon-meta-alphabet.html
- https://cbonds.com/news/3257865/
- https://www.apollo.com/content/dam/apolloaem/images/daily-spark/2026/sep/16/Sep16_Chart.jpg
- https://www.apolloacademy.com/wp-content/uploads/2026/01/Jan21-Chart.jpg